Avro etiketine sahip kayıtlar gösteriliyor. Tüm kayıtları göster

12 Nisan 2016 Salı

İtalya’da finansal riskleri üstlenen devlet ve yeni banka kurtarma fonu

İtalya banka kurtarma operasyonuyla gündemde kalmaya devam ediyor. 2008 ve 2009’da çöken büyüme oranları ve fırlayan işsizlikle birlikte borç çevrimi sorunu konuşulur olmuş, Avrupa Merkez Bankası’nın Doğrudan Parasal İşlemler duyurusu sonrası 2012 Eylül’ünden itibaren tahvil getirisinde düşüş görülmüş ancak ne işsizlik oranı azaltılabilmiş ne de ekonomik büyüme toparlanmıştı. Ekonomi 2012-2014 aralığında daralmaya devam etti ve ancak 2015 sonunda hasıla artışı gözlendi. 


Sorunun temel kaynağını emek piyasası katılığı ve yüksek kamu borçlanması olarak gören politikacılar her iki cephede de reformlara karşın orta vadede istedikleri sonuçlara henüz ulaşamadılar. Söz konusu sonuçsuzluk emek piyasası reformlarının ya da kemer sıkma önlemlerinin hayata geçirilememesi olarak okunmamalı. Tam tersine Beş Yıldız hareketinin yükselişine ve çok sayıda sokak gösterisine zemin hazırlayan bu politika önlemleri büyük ölçüde hayata geçirildi. Örneğin Matteo Renzi öncülüğündeki koalisyon Aralık 2014’te haklı gerekçe olmaksızın işten çıkarma durumunda her türlü işveren yükümlülüğünü ortadan kaldırdı. “Kalıcı istihdam” başlığıyla pazarlansa da bu esnekleşme genç işsizliğinin geçen yıl yüzde 40 civarında seyrettiği ülkede istihdamı arttırma adı altında geçici ve esnek istihdamın daha da yaygınlaştırılacağını gösteriyor (OECD ve Eurostat verilerinden türettiğim ilk grafikte sağ eksende işsizlik rakamları ve sol eksende brüt kamu borcu takip edilebilir).

Özellikle teknokrat Monti hükümetiyle derinleşen kemer sıkma önlemleri ise kamu borç rakamları ele alındığında bizi diğer çuvallamaya götürüyor.  Brüt borcun hasılaya oranı İtalya’da son yedi yıl içinde yüzde 20 civarında arttı. Bu nedenlerle İtalya’da 2015 sonundaki 160 milyar avro’luk yatırım planı, borcu resmi hesaplarda göstermemek üzere büyük hissedarının İtalyan Devleti olduğu, kalkınma bankası hüviyetindeki Cassa depositi e prestiti Group (CDP) devreye sokularak tasarlandı. Ancak bankanın işletmelere ve altyapı yatırımlarına vereceği desteğin ekonomiye katkısı kısa ve orta vadede belirsiz. Üstelik bu yatırımların sonuçlarını bekleyecek zamana sahip olmayan siyaset yapıcılar bankacılık sektörünün girdiği darboğazı kısa sürede (tarih vermek gerekirse UniCredit'i de beraberinde dibe çekecek Vicenza'nın 2 milyarlık sermaye artırımının son tarihi 18 Nisan ve birkaç haftada tetiklenebilecek şirket iflasları öncesinde) aşmak zorundalar.

Bankaların sorunu

İtalya’da çok sayıda bankanın takipteki kredilerindeki artışın arka planı kısaca resesyon. Avro Bölgesi’nde piyasa dostu reformlar ve kemer sıkma uygulamalarının, emek maliyetlerinde çok sert bir düşüş olmadığı (ya da geçmişte sağlanan bir düşüşün üzerine bu politikalar bindirilmediği) müddetçe yeni sermaye yatırımlarını teşvik etmekte yetersiz kaldığı biliniyor. Ortadaki kısır döngü aşılamıyor.

Financial Times’ın haberine göre 2015 son çeyreğinde İtalya’da büyük bankaların hisselerinde hatırı sayılır düşüşler gözlendi. Baz olarak Ekim 2015 alındığında takip eden dört aylık süre zarfında Banca Popolare ve UniCredit’teki düşüş yüzde 40’ı buldu. Banca Monte dei Paschi di Siena’da ise yüzde 60’ı! Takipteki kredilerin oranının 2008’den 2015 başında kadar düzenli artışının sonucu olarak bankaların tahsil edemedikleri alacaklar 2015 yılı sonunda 360 milyar avro’yu (Hasılanın ya da bankaların toplam kredilerinin beşte birine yaklaşan bir rakam) bulmuştu. Hisselerdeki sert düşüşün arkasında bu gelişme ve kısmen takipteki kredilerin artışının getirisi olarak finansal olmayan şirketlere verilen kredilerin 2012’den 2015’in son çeyreğine kadar (bir önceki yılın aynı dönemine oranla) sürekli düşüşü yatıyor (bkz. The Economist’ten aktardığım aşağıdaki grafik - bu oran sol eksende ve mavi çizgiyle takip edilebilirken, sağ eksende görülen takipteki krediler oranı 2015'te %18'e dayandı).


Kurtarma girişimleri: neden özel bir fon?

Bu düşüş ve bankacılık sektöründeki darboğaz uzun süre devam edemeyeceği için çeşitli kurtarma planları devreye sokuldu. 2016 Ocak ayında Avrupa Birliği ve İtalya arasında varılan anlaşma ile devlet garantileri sağlanarak piyasa fiyatları üzerinden takipteki kredilerin özel yatırımcılara satışına izin verildi. Burada piyasa fiyatlandırmasındaki referans benzer borçlar için öngörülen kredi temerrüt takas puanları olacaktı. Bankaların borçlarının doğrudan kamuya aktarılmasından daha dolaylı bir yöntemin uygulanmasıyla aslında sadece en ödenebilir görünen dilimlere devlet garantisi verilecek ve borç, kağıt üzerinde kamu borcu olarak gözükmeyecekti. İtalyan Maliye Bakanı Pier Carlo Padoan kamuya maliyeti olmayan bir müdahaleden bahsetse de takipteki kredilerin ödenmemesi durumunda hatırı sayılır bir yükün bütçeye ekleneceği açık.

Bu önlemin bankacılık sektörüne yeterince zaman tanımayabileceği düşüncesi 11 Nisan Pazartesi gecesi bir banka kurtarma fonunun oluşturulması planının onaylanmasına neden oldu. İlk açıklamalarda 5 milyar avro’luk bir hacimden bahsedilse de bu fonun işleyişi ve girişeceği finansal operasyonlar ayrıntılandırılmaya devam ediyor. İtalyan Başbakanı’nın karar üzerine mutluluğunu dile getirdiği fon, CDP katılımıyla devlet desteğine rağmen, ilk açıklamalara göre esasen özel yatırımcıların ve finansal kuruluşların bir araya gelmesi ile oluşturuluyor. Atlanteisimli fon sermaye yeterliliği sorunu yaşayan bankalara destek olarak takipteki kredi sorununun tam teşekküllü bir bankacılık krizine dönüşmesini engellemeyi amaçlıyor.

Neden varlık yönetim şirketleri, bankalar ve devlet kontrolündeki bir finansal kuruluş bir araya gelerek böyle bir fon oluşturuyor sorusu ise yine İtalya’nın içinde yer aldığı çıkmazlara bağlı olarak cevaplanmalı. Öncelikli sorun % 130’u aşan borç oranı ve borcu parasallaştırma seçeneğinin yokluğu karşısında devletin finansal sektörü kurtarma kapasitesinin de aşınmakta olması ve doğrudan kayıp üstlenmenin getireceği siyasi yıpranma. İkincisi ise (Ocak başında Avrupa Birliği ve İtalya arasındaki pazarlıkların da gerekçesi olan) Avro Bölgesi krizi başlangıcında tartışılmış ve kabul edilmiş düzenlemelerle finansal sektör kurtarma girişimlerinde devlet bütçesinden aktarımlara sınırlamaların getirilmiş olması. Avrupa Komisyonu “yük paylaşımı” konusunda düzenlemelerle (devlet desteğini dışlamamasına karşın) finansal yeniden yapılandırma ya da bankacılık sektörü kurtarma operasyonlarında öncelikle finansal sektör kaynaklarının devreye sokulmasını ve devlet kaynaklarının hakkaniyet çerçevesinde yük paylaşımına konu olmasını öngörüyor. Ancak bu düzenlemeler devletin bankaların tamamını ya da hisselerin bir kısmını devralması, ya da kapitalizasyon için kamu kaynaklarının kullanımının ne zaman tam anlamıyla söz konusu olacağı hususunda belirsizlikler taşımaya devam ediyor. Bu iki neden, Padoan gözetiminde bir araya gelen ve Renzi’yi mutlu eden finansal aktörlerin çabalarını açıklıyor.

Toparlayacak olursak İtalya’da resesyon hem kamu borç rakamlarında kötüleşmeye hem de esnekleşme doğrultusundaki emek piyasası düzenlemelerinin eksiksiz hayata geçirilmesine karşın işsizliğin düşürülememesine neden oldu. Bu ortamda bankaların girdiği darboğazda imdada koşan devlet, borcu arttırmadan garantiler sunarak (riski kısmen üstlenerek) ve finansal sektör temsilcileri ile işbirliği içinde sektörü kurtarmaya çalışıyor. Banka kurtarma fonu etkisiz kalır ve gidişat devletin deus ex machina olarak sahneye çıkmasını gerekli kılarsa bunun İtalya siyasetinde yaratacağı deprem ve Avrupa Birliği düzenlemelerine vuracağı darbe çok ses getirecektir.

10 Mart 2016 Perşembe

Avrupa Merkez Bankası Şapkadan Tavşan Çıkarabilir mi?

Avrupa Merkez Bankası (AMB) 10 Mart’taki para politikası kararları ile sürpriz yaratarak miktarsal genişleme (expanded asset purchase program) kapsamındaki menkul kıymet alım miktarını önemli ölçüde arttırdı. 2017 Mart’ına kadar devam edeceği açıklanan Avro Bölgesi miktarsal genişleme programında (devlet tahvillerini de kapsayan) menkul kıymet alımı ayda 60 milyar avro’dan 80 milyara çıkarılmış oldu. AMB aynı gün politika faizini yüzde 0,05’ten sıfıra indirdi. Aynı zamanda bankaları kredi vermeye teşvik için negatif seviyeye çekilmiş olan mevduat faizini 10 baz puan daha indirerek – 0,4’e çekti. Bankaların AMB’den borç aldıklarında ödeyecekleri faiz oranı da sınırlı bir düşüşle yüzde 0,25’e indirilirken, yatırım notuna sahip şirket tahvilleri de miktarsal genişleme programına eklendi. Bu son karar ve yeni bir finansman operasyonu duyurusu (TLTRO II) ile AMB hem bankalara hem de şirketler kesimine verebileceği desteğin sınırlarına bir adım daha yaklaşmış oldu.

Avro Bölgesi enflasyon verisinin Şubat 2016 için tekrar negatife düşmesi, başka bir ifadeyle yinelenen deflasyon ve Avro Bölgesi için kötüleşen ekonomik beklentiler bu önlemlere yol açmış görünüyor. Kısaca AMB’nin daha önce ne yaptığını ve politik yönelimi hatırlayıp bugünkü önlemlerin muhtemel sonuçlarını tartışmakta fayda bulunuyor.

Geleneksel Olmayan Önlemler Süreklileşiyor ve Sıradanlaşıyor

AMB yeniden finansman işlemleri vadesini 2008 ve 2009’da kademeli olarak arttırırken uluslararası finansal krize verdiği ilk tepki bankaların tahvillerini alarak (CBPP) kredi piyasasını korumak oldu. Tabloda[i]özetlediğim üzere bankalara verilen destek düşük faizli borç temini (LTRO) şeklinde Aralık 2011 ve Şubat 2012’de devam etti. Nihayet, hedef gözeten (reel sektöre kredi temini hedefini vurgulayan) yeniden finansman işlemleriyle 2016 ortasına kadar devam edecek bir program daha (TLTRO) tasarlandı. Menkul kıymet alımlarından uygun koşullarda kredi teminine kadar verilen desteklerin toplamı 2016 ortasında 1,6 trilyon avroyu bulmuş olacak.

AMB politika faizini 2008’de yüzde 4’ten 2009’da yüzde 1’e indirmiş ve bankalardan tahvil alımına giderken özellikle Almanya bankalarına destek sunmuştu. Ancak aynı dönemde Yunan borç kriziyle başlayan ve derinleşen devlet borcu sorunu devlet borçlanma piyasasına müdahaleleri de beraberinde getirdi. Bu müdahaleler özellikle Güney Avrupa ülkelerinin tahvillerinin miktar belirtilmeden ve bir programa bağlanmadan alınmasıyla başladı (SMP). Ancak AMB ve Bundesbank’a egemen olan temel kaygı müdahalenin mali açıdan batık devletleri kurtarmak anlamına geleceğiydi. Bu nedenle Doğrudan Parasal İşlemler (OMT) adıyla tasarlanan alımlarda aynı zamanda Avrupa İstikrar Mekanizması’nın istikrar programına tabi olunması koşulu getirildi. Bir anlamda Troyka (Avrupa Komisyonu, AMB ve IMF) ama özellikle AMB 2012 Eylül’ünde, IMF’nin 1980’ler ve 1990’larda küresel Güney’de oynadığı role soyunmuştu. Son borç verme mercii haline geleceğini açıklayan AMB açısından sorun ağır bir yeniden yapılandırma sürecine tabi kılınacak ülkenin kurtarılmasıydı ve merkez ülkelerden Avro Bölgesi’nin sorunlu coğrafyalarına kaynak transferi ya da borç silme (2012 Mart’ındaki tarihin en büyük takas işlemi istisnası dışında) söz konusu bile değildi.

Politik Yönelimde Israr ve Tükeniş

Kısaca belirtmek gerekirse Troyka açısından para politikası ve kurtarma paketlerinin tasarımı çoktandır yapısal reformun gerekli olduğu ekonomileri bu doğrultuda zorlamak gerektiği inancını yansıtıyordu. Emek piyasası reformları ve sıkı maliye politikası ile toparlanma gerçekleşebilirdi. AMB’nin para politikası ve geleneksel olmayan önlemleri bunun kolaylaştırıcısıydı. Ulusal ölçekte kemer sıkmanın sürekliliği ve yapısal reformlara, Avro Bölgesi düzeyinde finansal sektörün denetimi eklendiğinde krizin geride bırakılabileceği anlayışı ve AMB’nin “kendi kendini düzelten”[ii]mekanizmaları da barındırdığını belirttiği önlemlerinin zamanla ortadan kalkacağına yönelik iddiasına karşı planlar işlemedi.

Buna rağmen AMB’nin tercihi finansal kesime ve bankalar aracılığıyla da giderek artan oranda özel sektöre destek vermeye devam etmek oldu. Geçen süre içinde Avro Bölgesi’nde ekonominin yerinde sayması ve 2014 sonunda başlayan deflasyon sorunu nedeniyle AMB 2015’te miktarsal genişlemeye gitmek zorunda kaldı. Üstelik ekonomik durgunluk sorunun katmerlenmesine zemin hazırlıyordu. Tekrar hatırlatmak gerekirse bugün Yunanistan’ın devlet borcunun gayrisafi hasılasına oranı, 2012’de borç takasının gerçekleştiği dönemle aynı! İtalya’nın devlet borcu GSYH oranı ise Yunanistan’ın borç sorununun başladığı 2009’un son aylarındaki oranından yaklaşık 10 puan daha fazla!

Miktarsal genişlemeye rağmen, AMB Eylül 2015’te ve Şubat 2016’da fiyatların düşüşüne engel olamadı. Yukarıdaki tabloda görülebildiği üzere AMB’nin müdahale tarihçesi giderek tükenen seçenekler ve çözüm getirmeyen programlarda ısrar olarak anlaşılabilir. Ancak burada vurgulanması gereken önemli bir nokta daha var. Otoriter neoliberal zihniyet (ordoliberalizmi de barındıran bir devlet-ekonomi ilişkisi yorumu) nedeniyle AMB’nin kriz karşısındaki tepkileri en tepede alınan para politikası kararları aracılığıyla ulusal ekonomilere reform yolunu dayatmak anlamına geliyor. AMB’nin devlet borçlanma piyasasına müdahalesi genişlemeci ve çevrim karşıtı programların takip edilmesi veya kamu harcamalarının artmasa dahi yerinde saymasını kolaylaştırma amacı gütmüyor. Bu nedenle 2010 ve 2011’de SMP son derece ihtiyari ve geçici bir alım anlamına geliyordu ve 2012’de OMT oldukça ağır koşullar ve yapısal reform taahhüdüyle devlet borcu alımını öngörüyordu. 2015’ten itibaren uygulanan miktarsal genişleme programı da aynı şekilde yatırım notuna sahip devlet kağıtlarının alımını ve zarar söz konusu olursa bunun ilgili ülke merkez bankasına yıkılmasını öngörüyor. AMB’nin son kararı miktarı artırmasına karşın kamu harcamalarının artışı konusunda bir yönelim değişikliği simgelemiyor, aksine denenmiş bir yöntemde ısrar ediyor.

Şapkadan Çıkan: Gergin Bekleyiş

2. baskısı ay sonunda çıkacak çalışmamızda belirttiğimiz üzere[iii] merkez bankalarının barutu tükeniyor ve AMB’nin politika faizini daha indirme kararı bunu simgeliyor. Karar sonrasında bir banka uzmanının “Draghi, tavşanın bir kısmını şapkadan çıkardı” yorumundaki benzetmeyi kullanacak olursak şapkadan başka bir şey çıkmasının mümkün olmadığını ve durgunluk ve deflasyonun bundan sonraki seyri için gergin bir bekleyişin başlayacağını belirtmek mümkün.

AMB şirket tahvillerini işin içine katarak (ve TLRTO II aracılığıyla bankalara daha da ucuz finansman sağlayarak) kamudan esirgediğini özel sektöre vermek dışında bir önlem alamıyor. Draghi 10 Mart’taki açıklamasıyla faizlerin daha uzun bir süre bu seviyede tutulacağını belirtirken bir yandan da bankaların karlılık oranlarına olumsuz etkide bulunabilecek daha da düşük faiz oranlarından kaçınmak ve daha uygun finansman sağlamak isteğini belirtti. Elbette yaygın beklenti piyasaya pompalanan avroların kredi piyasasını canlandırması, avrodaki sınırlı değer kaybıyla ihracatı desteklemesidir. Nitekim çok sayıda piyasa oyuncusu ve finansal uzman bunlara ek olarak yeni finansman programının olumlu yanlarından da söz etme ihtiyacındadır. Ancak önceki yıllarda başlatılan geleneksel olmayan yöntemlerde olduğu üzere özel sektöre verilen desteğin ekonomiye etkisinin derecesi tartışmalıdır. Ancak şurası açıktır: AMB’nin kriz sırasındaki rolü Avrupa’da milyonlarca emekçinin yaşam standardını düşürmek doğrultusunda olmuştur. Tam da kendi politik tercihleri ve kararları aracılığıyla AMB neoliberal bir çerçevede yapabileceklerinin sonuna gelmektedir.


[i] Tablo daha önceki bir çalışmamda yer almaktadır, burada güncellenmiştir ancak TLRTO II'nin ayrıntıları belirginleşmediği için bu program dahil edilmemiştir: Güngen, A. R. (2015) “Whatever it takes? The European Central Bank’s Sovereign Debt Interventions in the Eurozone Crisis”, mimeo

[ii] European Central Bank (2011) The Monetary Policy of the ECB. ECB, Frankfurt.

[iii] Akçay, Ü. ve A. R. Güngen (2016) Finansallaşma, Borç Krizi ve Çöküş: Küresel Kapitalizmin Geleceği. NotaBene: Ankara.

3 Haziran 2015 Çarşamba

Çanlar Syriza için çalıyor!

Syriza iktidara geldikten sonra Şubat ayı sonunda süresi dolacak paketle ilgili görüşmelere girişip dört aylık bir uzatma kopardı. Ancak bu girişim aynı zamanda Syriza yönetiminde daha radikal adımlar atmak ve Troyka’ya (Avrupa Merkez Bankası – AMB, Avrupa Komisyonu ve IMF) karşı kararlı bir duruş sergilemek konusundaki çekimserliği de gösterdi. Anlaşma ile Syriza hükümeti acil önlemler olarak benimsediği bazı uygulamalar için şans yakalarken, birikmiş borcun çevrimi ve ödenmesi için kullanılacak araçlar ve alınacak önlemler konusunda temel anlaşmazlıklar devam etti.


Hatırlamak gerekirse 2012’deki borç takası ile toplam borcun yaklaşık yarısının silinmesine ve krizin 2009 sonunda ortaya çıkışından sonra yaklaşık beş yıl boyunca takip edilen kemer sıkma politikalarına karşın Yunan borç oranlarında bir azalma gerçekleşmedi. Bunun nedeni GSYH’nin sürekli azalması başka bir deyişle Yunan ekonomisindeki küçülmeydi. Emek maliyetlerindeki düşüşe karşın Yunanistan’a verilen kredi üretken yatırıma değil borcun çevrilmesine ve bankaların ayakta tutulmasına yarıyordu. 2015 başında 323 milyar avroluk toplamıyla Yunan borcu hem büyük bir baş ağrısı oluşturuyordu hem de borcun dörtte üçünden fazlası Avrupa Finansal İstikrar Fonu, IMF ve Avrupa Merkez Bankası’na olduğu için herhangi bir borç silme işlemi doğrudan “resmi sektör” olarak da adlandırılan bu kurumların kayıplara uğraması anlamına gelecekti.

Şubat ayından bu yana aralıklarla devam eden Syriza-Troyka çekişmesinde Syriza giderek zemin kaybetti. Bunda AMB’nin elindeki bütün olanakları Syriza hükümetini yıpratmak için kullanmasının da etkisi bulunuyor. Şubat ayında AMB Yunan bankalarının teminat olarak Yunan bonolarını kullanmasına olanak sunan ayrıcalığı kaldırdı. Bir Avrupa borç konferansı toplamak için yeterli destek edinemeyen Syriza’dan yükselen şantaj suçlamalarını reddeden Mario Draghi ve AMB takip eden aylar boyunca Yunan bankalarına doğrudan destek sunmayarak Acil Likidite Destek Programı ile bunların daha yüksek faizle Yunan Merkez Bankası’ndan borçlanmasını sağladı ve bankaların ne kadar borçlanabileceğini üst sınırla belirledi. Tsipras’ın deyimiyle boyunlarındaki ilmeği tutan AMB karşısında borç ödemelerini askıya alma planı oluşturmayan Syriza merkezi giderek kemer sıkma programına itirazlarını azalttı, kamu gelirlerinin (özelleştirmeler, vergi düzenlemeleri vb. yoluyla) arttırılması ve faiz dışı fazla verilmesi konusunda tavizler verebileceğini belirtti. Verilen tavizlerin Avro bölgesinde kalmak uğruna Syriza programının (Troyka’nın önerdiği düzlemde emek piyasası reformu, sosyal kesintiler ve devlet yapılandırması vb. aracılığıyla) tasfiyesine uzandığını 3 Haziran’da başlayan görüşmeler öncesinde Fransız Le Monde gazetesi üzerinden Avrupa Kamuoyuna şikayette bulunan Tsipras’tan öğrenme fırsatı yakaladık. İronik olan nokta bu tavizler aracılığıyla hedeflenenlere (sürdürülebilir borç ve büyüme) öngörülen faiz dışı bütçe fazlasıyla ulaşmanın dahi pek mümkün olmaması.

Bile bile lades mi?

Borç sürdürülebilirliği için referans oluşturan temel unsurlar faiz dışı bütçe fazlası (s), büyüme oranı (y), reel efektif faiz oranı (r) ve borcun GSYH’ye oranı (d) (Elbette stok-akım uyarlaması ve parasal tabanın etkisinden de söz edilebilir ama basitleştirilmiş ve çokça kullanılan formüle bakılırsa bu dört oranın kullanıldığını söylemek mümkündür. Borcun aynı oranda kalması için minimum faiz dışı bütçe/GSYH oranı olarak s=[(r-y)/(1+y)].d).[i]Buna göre yüksek büyüme oranlarının görülmediği ve borç/GSYH oranının yüksek olduğu bir ekonomide çevrilebilirlik açısından temel gösterge faiz dışı bütçe fazlası haline geliyor.

Deflasyonist bir ortamda, ekonomisi kriz sonrasında ilk defa 2014 son çeyreğinde 0,3’lük büyüme gösteren Yunanistan için bir egzersiz yapılacak olursa durumun vehameti anlaşılabilir. Borç/GSYH oranı % 180’e yaklaşmış Yunanistan’ın iyimser bir tahminle % 1 büyüdüğünü ve beklentiler doğrultusunda reel efektif faiz oranının% 4 olduğunu düşünelim. Buna göre 2015 yılında Yunanistan’ın borç/GSYH oranının yerinde sayması için gereken faiz dışı bütçe fazlası oranı % 5 civarında. Bu yazı yazıldığı sırada ilk günü geride kalan görüşmelerde Syriza temsilcilerinin oranın 2015 için % 1 olmasına uğraştığı belirtiliyordu.

Bu rakamların gösterdiği üzere büyüme oranlarında yakın dönemde radikal değişiklikler beklenemeyeceği için reformist bir çıkış dahi borcun kısmen silinmesinde yatıyor. Ancak bunun da ötesinde sorunlu olan unsur sürekli kemer sıkma gereğini gündemde tutan “fazla verme” ve “geliri arttırma” söylemiyle çatılmış çerçevenin içine Syriza’nın kendini hapsetmesi. Borcun yapılandırılması ve hatta kısmen silinmesi gibi unsurların siyasi gündemden dışarıya atılması. Bu politik tercihler Tsipras’ın balkon konuşmasının tam tersine Avro Bölgesi’nde her şeyin eskisi gibi devam edebileceği düşüncesinin sadece Avrupa Komisyonu Başkanı Juncker’de değil Tsipras ve Varoufakis açısından da gücünü koruduğunu gösteriyor.

Son düzlük

Yunanistan 2015 içinde vadesi dolan 30 milyar avro değerindeki borcu bir yapılandırma ya da yeni kredi almadan ödeyebilecek durumda değil. Mevduat tabanını yitirmekte olan bankaların AMB’nin dayattığı koşullarda yatırım için kredi sunması da olanaksız. Troyka son derece bilinçli bir şekilde elindeki cephaneliği kullanarak Syriza’yı programından vazgeçme ve teslim olma aşamasına getirmiş durumda. Son görüşmeler devam ederken Varoufakis açıklama yapmadan uyuyamayacağını belirten Yunan tweeter kullanıcısına yatağa gitmesini salık veren bakanın tavrı genel olarak Syriza merkezinin tavrını simgeliyor. 

Aklıselim davranırlarsa Troyka ile anlaşacaklarını düşünen Syriza merkezine karşı parti dümeninin Sol Platform tarafından ters istikamete kırılması gerçekleşmezse önümüzdeki günlerde iki ihtimal gündeme gelecek: Anlaşma sağlayamayan Syriza yeniden destek toplamak için yıpranmış merkeziyle erken seçimi gündeme getirecek ya da anlaşma sonrası Troyka’nın isteklerini yeniden paketleyerek halka sunmaya çalışacak. Bankaların kamulaştırılması ve Avro bölgesinden çıkışın köşe taşlarını oluşturduğu Troyka’ya karşı bir programın süreç içinde Syriza’da hakim hale gelmemesi partinin parçalanmasını da barındıran büyük bir yenilgiye yol açabilir görünüyor.


[i] Formül ve ilgili tartışma için yakın dönemli bir çalışma olarak bkz. Sotiropoulos, D., Milios, J. ve Lapatsioras, S. (2014) “An Outline of a Progressive Resolution to the Euro-Area Sovereign Debt Overhang: How a Five Year Suspension of the Debt Burden Could Overthrow Austerity”, Levy Economics Institute, Working paper no 819, Annandale-on-Hudson, NY

24 Ocak 2015 Cumartesi

Piyasalarda Demokrasi Tedirginliği: Yüksek Finans ve Syriza’nın Seçenekleri

Yunanistan’daki 25 Ocak seçimlerini büyük olasılıkla Radikal Sol Koalisyon Syriza birinci parti olarak kazanacak. Konunun pek çok boyutu var ve bu boyutlar bir süredir hem dünya genelinde hem de Türkiye’de enine boyuna tartışıldı. Bu yazıda güncel tartışmalardan hareketle üç noktanın altını çizmek istiyorum. Syriza’nın yükselişi (i) liberal demokrasinin kırılganlıklarını bir kere daha ortaya çıkardı ve sermaye için demokrasinin ana-akım partileri güçlendirdiği oranda önemli olduğunu gösterdi, (ii) mevcut Avrupa Birliği sisteminin olarak sola kapalı yapısını görünür kıldı, (iii) sola kapalı bir sistemde iktidara gelen bir sol partinin önündeki seçeneklerin ne kadar kısıtlı olduğunu ortaya koydu. Son olarak olası Syriza iktidarının önündeki seçeneklerin neler olacağı üzerinde duracağım.

Sermayenin Demokrasi Korkusu
Syriza’nın yükselişiyle beraber, kriz sonrası Alman sermayesi öncülüğünde Avrupa genelinde uygulanan kemer sıkma politikalarının liberal demokratik sistemde nasıl sürdürülebileceği, sermaye için giderek daha önemli bir sorun haline geliyor. Gideon Rachman, 29 Aralık 2014’te Financial Times’ta yer alan “Eurozone’s Weakest Link is the Voters” yazısında Avro krizi bağlamında piyasalar, siyaset ve ekonomi arasındaki etkileşimi göz önüne alarak iki senaryodan bahsediyor. Ana-akım siyasi merkezi tahkim eden ilk senaryoya göre, ekonomide işler iyi giderken seçmenler ana-akım siyasetçilere oy veriyor. Bu durumda piyasalar rahatlıyor, faiz oranları düşüyor, reel ekonomi iyileşiyor ve bu döngü merkez siyasetçilerin daha da güçlenmesiyle tamamlanıyor.  


Zincirin Zayıf Halkası Olarak Seçmenler
Merkezkaç eğilimlerin güçlendiği ikinci senaryoda, ekonomik sorunlar siyasi radikalleşmeyi getiriyor ve bu piyasaları korkutarak faizler yükseliyor. Yüksek faizler, daha ağır borç yükü ve daha fazla kemer sıkma tebiri ile sonuçlanıyor ve sonuçta radikal partiler daha fazla güçleniyor. Rachman’ın özetlediği bu iki senaryodaki sorunları bir kenara koyarsak, örtük olarak da olsa gündeme getirdiği soru önemli: seçmenler, demokratik haklarını kullanarak bir toplumsal sistem olarak kapitalizmin yerine farklı bir sistemi uygulamaya karar verebilir mi? Rachman bu soruya açıkça değinmiyor ancak “zayıf halkanın” seçmenler olduğunu belirten yazı başlığı, demokrasinin ancak ana-akım merkezi güçlendirdiği oranda kapitalizm açısından işlevli olacağını itiraf ediyor. 

Yukarıdaki senaryolardan ikincisi, aynı zamanda kapitalizm ile demokrasi arasındaki ilişkinin ne kadar kırılgan olduğunu göstermesi açısından da önemli. Bu kırılganlık özellikle kriz dönemlerinde daha da belirginleşiyor. Zira 2008’den beri Avrupa’da yükselen tenokratik iktidarlar, seçmenlerin ve giderek de seçimlerin liberal demokrasinin zayıf halkası olduğu kanıtlar nitelikte. 
 
Emek Karşıtı ve Sol’a Kapalı Avrupa Birliği Sistemi
Liberal demokrasinin kırılganlıklarına ek olarak, küresel kriz Avrupa Birliği’nin kurumsal olarak emek karşıtı ve sola kapalı olduğunu bir kere daha gösterdi. Birliğin emek karşıtı olması, en açık bir şekilde Parasal Birlik’ten kaynaklanan sınırlarla belirginleşiyor. Buna göre Parasal Birlik, paranın dış (devalüasyon) ve iç değerinin düşürülmesi (enflasyon) seçeneklerini devreden çıkarıyor. Krizden çıkış için parasal değersizleşme yaşanmadığında geriye emeğin değersizleştirilmesi yani ücretlerin düşürülmesi ve kemer sıkma politikaları gündeme geliyor. 


Avrupa Birliği’nin güncel yapısı ile sola kapalı olması ise, içindeki güç ilişkilerinden kaynaklanıyor. Alman emekçilerinin üzerinde kurduğu denetimle krizden güçlenerek çıkan Alman sermayesi, bu modeli kemer sıkma tedbirleri ile Avrupa’daki diğer emekçileri de disipline etmek için kullanıyor. Dolayısıyla,  mevcut AB sisemi içinde emeğe ve sola dayalı bir seçenek geliştirmek, mevcut güç ilişkileri kıta genelinde değişmeden oldukça zor. Bunun olası Syriza iktidarı açısından anlamı, kemer sıkma tedbirlerini reddederek mevcut AB’nin ve Parasal Birliğin içinde kalmaya devam etmenin neredeyse çıkmaz bir sokak olduğu.  


Yüksek Finans ve Yunanistan’ın Durumu
Günümüz finans teorisinin özü şuna dayanıyor: Güçlü paraya sahip olan ülkeler daha ucuza borçlanır. Bunun sebebi basit, geri ödeme garantisi arttıkça, para bu limanlara park eder. Dolayısıyla güçlü parası olan ülkeler daha ucuza borçlandıklarından ekonomik büyümeyi desteklemede daha avantajlı olurlar, dolayısıyla daha güçlü paraları olur. Zayıf paraya sahip ülkeler de daha pahalıya borçlandıklarından ekonomik büyümeyi daha az desteklemiş olurlar ve zayıf kalmaya devam ederler.
Bu çerçeveden baktığımızda, Yunanistan’ın Avro ile birlikte, öncesine göre çok daha kolay ve düşük faize borçlanmaya başlayabildiğini görüyoruz.. Ancak 2008 krizi ile birlikte, borçlarını ödeyememe tehlikesine düştüğünde, Almanya, kredi akışını sürdürme karşılığında, kemer sıkma tedbirlerinin hayata geçirilmesi istedi. Dolaysıyla Avro’nun içinde kalma, neoliberalizmin derinleştirilmesi şartına bağlandı. 


Syriza’nın Seçenekleri
Syriza’nın ilan ettiği Selanik Programı, bu şarta karşı çıkması anlamında radikal yönler barındırsa da, sistem karşıtı olarak nitelendirilemeyecek bir program. Ancak burada söz konusu olan stratejik önceliklerin neler olacağı. Şu andaki öncelik tek başına iktidara gelmek. Bu aşamadan sonra iki seçenek var. İlki Avro içinde kalarak kemer sıkma tedbirlerine karşı gelmek. Syriza’nın güncel pozisyonu bu.  Mevcut Avrupa sistemi değişmedikçe bu pozisyonu sürdürmek oldukça zor. Zira bunun farkında olan Syriza’nın önerdiği Borç Konferansı ve borçların yeniden müzakere edilmesi sürecine diğer borçlu ülkeler katma girişimi, cepheyi genişleterek Avrupa sistemini yeniden yapılandırmaya yöneliyor.

İkinci seçenek, Yunanistan’ın Avro’dan çıkarak kendi parasına dönmesi. Bu durum, sanıldığı kadar ölümcül sonuçlar doğurmayabilir. Zira 2008’den itibaren Yunan ekonomisi zaten yüzde 25 küçülmüş durumda ve mevcut Troika programına göre bu daralma daha uzun süre devam edecek. Dolayısıyla, zaten kötü olan bu durumun daha da kötüleşmesi oldukça zor. Yunanistan’ın kendi parasına dönmesi durumunda borçlanma maliyetinin artması kaçınılmaz. Ancak borcunu kendi parasıyla ödediği sürece bunun artması, en azından kısa vadede sorun çok büyük bir sorun yaratmayabilir. Hatta, kısa bir süre sonra yaşanması muhtemel enflasyon, borçları da değersizleştireceğinden, bir süre için bu krizden çıkış stratejisinin bir parçası olabilir. Ancak bu “çıkış” programı sadece kendi parasını kullanmakla ya da borç ödememekle kaldığında yine radikal bir programı getirmeyebilir. Böyle bir “çıkış” ancak kapsamlı bir bir kamusallaştırma programı ile desteklenirse anlamlı olacaktır. 


Mücadele Alanı Olarak Syriza!
Bu süreçte alınacak en kötü tutum, yukarıda değindiğim yapısal kısıtları sıralamak ve “Syriza reformisttir” diyerek tartışmayı kestirip atmak olacaktır. Böyle bir tutum, aynı zamanda her şeyi devrim sonrasına erteleyerek mevcut krize ilişkin tartışmaların dışında kalmaya ve giderek apolitik bir tutuma dönüşebilir. Zira yapısal olan, değişmez olan demek değil. Yapısal kısıtlar, geçmiş dönemdeki sınıf mücadelesinin bugüne yansıması sonucunda şekilleniyorsa bu, aynı zamanda potansiyel olarak yapısal olanın günümüzdeki mücadelelerle değiştirilebileceği anlamına da gelir. 

Bu anlamıyla olası Syriza iktidarını sınıf mücadelesinin yeni bir aşaması olarak görmek gerekir. Bu mücadelede en kötü senaryo, Syriza’nın iktidara geldikten sonra ana-akımlaşarak yükselen toplumsal muhalefeti soğurmanın bir aracı haline gelmesi. Ki bunun dolaysız sonucu ırkçı parti Altın Şafak’ın daha da güçlenmesi olacaktır. Bu tehlikeye karşı Syriza’nın içinde ve dışına yer alan solun ve sosyal mobilizasyonun kuvvetli ve diri olması, kötü senaryonun önüne geçmenin en güvenilir yolu olacaktır. Syriza’yı iktidara taşıyan sosyal hareketlerin gücü ve canlılığı, sol hükümet üzerinde bir baskı, denetim ve kontrol mekanizması yaratacağı ölçüde, Syriza deneyiminin giderek sistem karşıtı bir yöne evrilmesini de getirebilir. 

--------------------------------------------------------------------------------------
Bu yazı 24.01.2015 tarihinde Başlangıç Dergi'nin web sitesinde yer aldı. 
Erişim:http://goo.gl/UDPHjZ
 

30 Aralık 2014 Salı

Syriza ve muhtemel borç konferansı

“Moorgate’ten devam edip Prince sokağına girdiğimizde konferans mekanına birkaç yüz metre kaldığını fark eden delegasyonumuzun en yaşlı üyesi bir kahve molası için durup dinlenme zamanı olup olmadığını sordu. Asık suratlı maliye bakanları ve bankacılarla toplantı salonuna girmeden önce pek vakit geçirmek istemediği her halinden belliydi. Belki de son kez notlarına bakıp silinmesi gereken borç miktarına ilişkin daha keskin cümleler kurmayı arzuluyordu.”

Böyle bir paragrafla başlayan bir anıyı birkaç yıl sonra Syriza’nın çağrısı sonrası ve borcun çevrilemezliği nedeniyle toplanırsa uluslararası borç konferansındaki Yunan delegasyonu temsilcilerinden birisinin kaleminden okuyabiliriz. Tarihin cilvesi ise bu hipotetik paragrafı 1953 yılında Alman delegasyonu başkanı Herman Abs’in yardımcılarından birisinin yazmış olmasının akla oldukça yatkın olması. Federal Almanya’nın dünya piyasalarına entegrasyonu sürecinde II. Dünya Savaşı sonrasındaki krediler kadar, Hitler dönemi ve öncesinden kalan borçların affının da görüşüldüğü 1952-3 Londra Borç Konferansı ağır borç yükü altında ezilen Küresel Güney ülkelerinde borç affının gerekliliği ve sunacağı olanakları anlatmak için faydalanılan tarihsel bir örnekti. Şimdi Syriza tarafından Almanya hükümetine karşı önemli bir propaganda kozu haline gelmiş durumda.

Tozlu raflardan örneklerin indirilmesi, başka bir çok göstergeyle birlikte Avrupa’da krizin sona ermediğini anlatıyor. İspanya’da Podemos ve Yunanistan’da Syriza gibi partilerin iktidar adaylığı ve buna verilen tepkiler oldukça sınırlı politik reform taleplerinin dahi parasal birlik açısından ve Avrupa finansal sisteminde büyük sarsıntılara neden olduğunu gösteriyor (öncü bir örnek için bkz.). Hatırlatmak gerekirse, Yunanistan’da kriz aşılmamış ancak borç yapılandırmaları ve kurtarma programıyla ertelenmişti. 2011’de dillendirilen % 21’lik borç kesintisi, kriz derinleşince 2012’de ortalama % 53,5’a fırlamış ve tarihin en büyük borç takasında 199 milyar avro kadar borç yeniden yapılandırılmıştı. Yunan borcunun neredeyse 100 milyar avro kadar hafiflemesi ekonomik çöküş nedeniyle yeterli değildi. Bu takasın sorunları ancak bir süreliğine erteleyebilmesinin önemli nedenlerinden biri takas nedeniyle büyük kayba uğrayan Yunan bankalarının kapitalizasyonu için yeniden borç bulunması gerekliliğiydi. Ekonomik daralma nedeniyle borç rakamları GSYH’ye oranla büyümeye davam etti (grafikten izlenebilir, hikayenin ayrıntıları için bkz.). Defalarca revize edilen öngörülen büyüme ve borç rakamları ile gelinen nokta (uluslararası finansal kuruluşların Yunanistan’da özelleştirme ve devletin ekonomik etkinliklerinin azaltılması sonrasında dibe vuran ekonominin canlanması umudu ile) sürekli yüksek faiz dışı fazlalar verilmesi koşuluyla 2020’de Yunan borcunun GSYH’nin % 120’sine çekilebileceği öngörüsüdür. Burada kemer sıkmanın işlemediği bir noktaya gelmiş bulunuyoruz. Belirtilen rakam 2009’da Papandreu’nun borç rakamlarında oynamalar olduğu gerekçesiyle üzerinden geçilerek tekrar açıklanan ve Yunanistan’da krizin başlangıcını simgeleyen rakamlardan sadece birkaç puan düşük görünüyor. Troyka (Avrupa Komisyonu, Avrupa Merkez Bankası ve Uluslararası Para Fonu) ve Yeni Demokrasi ile PASOK tam on yıllık bir kemer sıkma, yoksulluk ve aşağılamayı takiben Yunan halkına krizin başlangıcı seviyesine dönmeyi vaat ediyor.

25 Ocak'taki erken seçimde bu nedenlerle somut alternatif öneren Syriza’nın kazanma ihtimali yüksek. Syriza’nın vaatleri arasında borcu yeniden müzakereye açmak, borç ödemelerini ekonominin büyümesi şartına bağlamak, bütçeyi kamu yatırımları öncelikleriyle biçimlendirmek ve geniş bir sosyal yardım programı başlatmak bulunuyor. Bizzat ekonomik danışmanlarının da belirttiği üzere son derece sınırlı ve reformist talepler, ancak bunlar bile Avro Bölgesi içinde Troyka tarafından hoş karşılanmayacak ve büyük siyasi-ekonomik çalkantılara yol açacak gibi görünüyor.

Müzakere de mücadeledir veya Syriza’nın iki temel sorunu

Syriza’nın girişimleri çeşitli sorunlardan muzdarip. Borç konferansı çağrısı açısından iki temel sorun belirtmek mümkün görünüyor. Syriza temsilcileri tarafından gayet iyi bilinmesine karşın bu sorunlar çeşitli gerilimlerle birlikte taşınmaya devam ediyor. Başka bir ifadeyle gerçekçi olmak adına borcu yapılandırarak ödeme argümanı Syriza’nın politik programını daha baştan sınırlayan özellikler sergiliyor.

1) Borç konferansı’nın toplandığını varsayalım. Böyle bir müzakerenin başlaması dahi kemer sıkma politikalarına karşı mücadele veren Avrupalı emekçiler için büyük bir kazanım teşkil edecek. Ancak tam da bu nedenle Troyka’dan yükselen bir vaveylaya şahit olacağız. Kurtarma programları ve finansal istikrar fonu müdahalesiyle borcun sahiplik yapısı son iki yılda değişti. Yunan borcunun yaklaşık % 80’ine özel bankalar değil resmi kesim (offical
sector) sahip. Başka bir ifadeyle müzakere masasında ön saflarda IMF, Avrupa Merkez Bankası ve Avrupa merkez bankaları sistemini temsil eden çeşitli Merkez Bankaları başkanları bulunacak. Denilebilir ki müzakere de mücadeledir ve bütün bu yapılara karşı mücadele edilmesi gerekli ancak birinci sorun Syriza’nın Avrupa Birliği ve Avro Bölgesi içinde kalma niyeti beyan ederek müzakere çağrısı yapması. Bu nedenle Syriza esasen muhatabın el üstünlüğünü kabul ederek bir çağrı gerçekleştiriyor. Üstelik borcun ödenmesini Yunan ekonomisinin büyümesi şartına bağlama önerisi, sermaye birikimi istikrarlı bir tempoya kavuşursa borç ödenebilir ifadesinin başka bir versiyonu olduğu için vaatin kendisi sermaye birikimi koşullarının hazırlanmasını Syriza’nın hedeflerinden birisi haline getiriyor.

2) Diğer sorun uluslararası konjonktür farkı. 1953’te kısmen özel sektör borcu da yapılandırılarak toplam borcunun yarısından fazlası silinen Federal Almanya’nın Sovyet Bloku karşısında bir sınır noktası olarak inkişafı ve uluslararası piyasalarla bütünleşmesi müttefiklerin ortak hedefiydi. Bu kritik gerekçe nedeniyle bir borç konferansının toplandığını ve borcun silindiğini belirtmek (borcu yapılandırarak ödemek isteyen Federal Alman hükümetinde cisimlenmiş siyasi iradeyi de hesaba katarak) mümkün görünüyor. Bugün ancak Avrupa çapında bir hayaletin dolaşması uluslararası bir borç konferansının toplanmasına ön ayak olacaktır. Bu politik farklılık Avrokratların nobranlığında görüldüğü gibi Yunan sosyalistlerinin ciddiye alınmamasına ya da en iyi ihtimalle AMB ve IMF’nin sulandırılmış yeni bir kurtarma paketi ile durumu geçiştirmesine yol açabilir. Bu ise Syriza’nın başından beri eleştirdiği kemer sıkma politikalarına kendini teslim etmesi ve küçük bir ölçüde genişletilmiş bir oyun alanını kabullenmesi anlamına gelecektir.

Nasıl bir yol?

Bir konferans toplanırsa Troyka'nın gürültüsüne karşı, toplanmazsa da bu borç sorunu karşısında Syriza’nın mutedil bir yol izlemeyeceğini (yönetim kademesine egemen olmuş pragmatizme karşın en geç seçim akşamında) açıklamasında fayda var. Elbette Syriza bu sorunların farkında, öyleyse bu program ve iç tutarsızlıklar ne anlama geliyor? Kısaca belirtmek gerekirse iktidar hazırlığı içindeki bir koalisyon olarak Syriza bir yandan somut önerilerde bulunmak bir yandan da kısa vadede toplumsal desteğini koruyacağı manevra alanına sahip olma arzusunda. Bu nedenle koalisyonun güç yitimi ve hatta dağılmasına yol açacak hayati tartışma gündemlerini elinden geldiğince erteliyor. 

Yunan sosyalistleri iktidar olmaları durumunda halihazırda vadesi dolmakta olan borçların ödenmesi sorunuyla kısa bir zaman içinde baş başa kalacaklar. Aynı zamanda yüksek işsizlik sorunuyla baş edecek ve en temel ihtiyaç maddelerinden bile mahrum bırakılan yoksulların ihtiyaçlarını gidermek için acil uygulamalara girişecekler. Bu nedenle Troyka’ya izahat yarışına girişmek durumunda kalmış görünüyorlar. Ancak ekonomik olduğu kadar askeri tehditlerin de gelebileceği Avro Bölgesi ve Avrupa Birliği kurumlarına karşı mücadelelerinin boyunlarına geçirilen ilmeği çıkarmak için olduğunu Avrupa halklarına anlatmaları gerekiyor. İki yıldır politik propaganda malzemesi olan, 1953’e atıfta bulunarak yapılan ve işlevsel hatta zekice duran uluslararası bir borç konferansı çağrısının Troyka ile ilişkilerin askıya alınması yolu-ihtimali güçlendirilerek yinelenmesinde fayda bulunuyor. 

15 Ağustos 2014 Cuma

Avro Bölgesi'nde deflasyona doğru

Şubat ayında krizotlarıblogspot.com’daki değerlendirmelerin zemin hazırladığı Finansallaşma, Borç Krizi ve Çöküş isimli kitabımıza son paragrafları eklerken Dünya ekonomisinde uluslararası finansal kuruluşların bir umut olarak tutunduğu zayıf toparlanmadan bir olasılık olarak bahsetmiştik. Toparlanma sonrası FED faiz kararları ve parasal genişlemenin sona ermesi 2014 boyunca ve özellikle sonlarda aralarında Türkiye’nin de bulunduğu orta gelir düzeyindeki ülkelerde büyük oynaklıklara yol açabilirdi. Ancak başka bir senaryo da konuşulmaktaydı:

“İkinci senaryo, finansal çöküş ve sonrasındaki reformların kriz olasılığını zayıflatmadığını vurgulamaktadır. Bu şartlar altında dünya ekonomisinde uzun yıllara yayılan bir durgunluk ya da orta vadede zayıf bir toparlanma beklenebilir. Yunanistan’ın yeni bir borç yapılandırmasına gitmesinden, avronun çöküşüne kadar birçok olasılık Avro Bölgesi’nden başlayarak dünya ekonomisini olumsuz etkileme ihtimalini barındırmaktadır. Ancak yeni bir çöküş ve belirsizlik söz konusu olmaksızın da dünya ekonomisinde çabuk toparlanma beklemek için bir neden bulunmamaktadır. Merkez bankalarının uyguladığı düşük faiz politikası, emek piyasasının esnekleştirilmesi doğrultusunda birçok ülkede alınan önlemlerin üretken yatırımların artışı için uygun zemini hazırladığı ve sermayenin değersizleşme sürecinde mesafe kat edildiği ve bunun kısa dönemde kâr oranlarında ciddi bir sıçrama yaratacağını ileri sürebilmek için yeterli neden yoktur.” (s. 183).

Vardığımız sonucu açıklarken, kamu harcama kesintilerinin ekonomik büyümeye olumsuz etkisinden, Avro Bögesi’nde deflasyon olasılığından ve “standart olmayan önlemler” kullanılarak gerçekleştirilen uygulamaların yeni kırılganlıklar yarattığından bahsetmiştik.

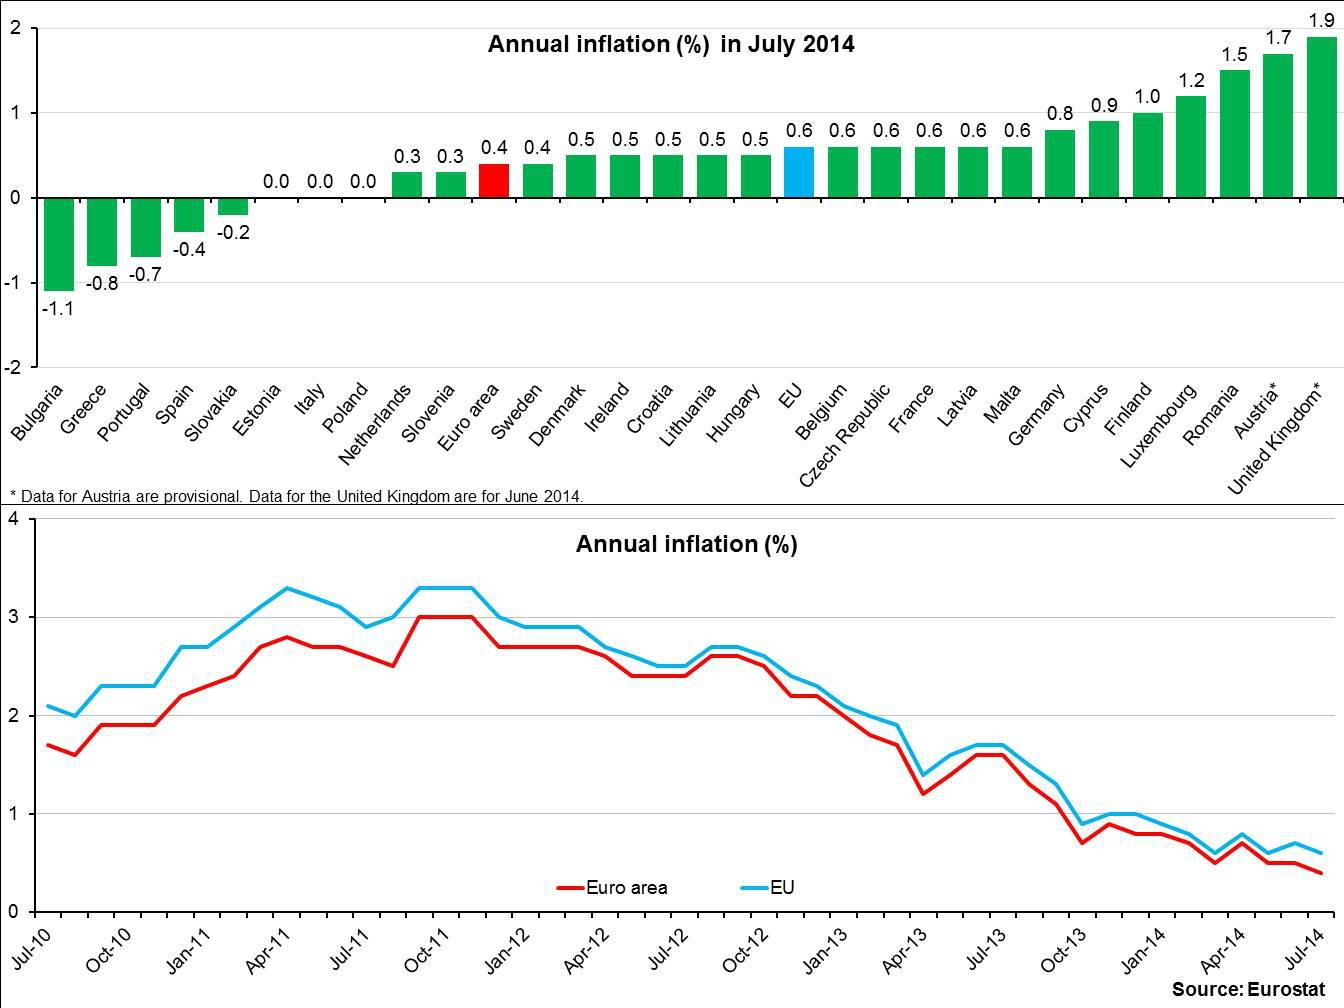
Çözümlememiz pamuk ipliğine bağlı bir toparlanmayı ve yeni krizleri öngörüyordu. Şimdi iki senaryonun kısmen de olsa bir arada yürürlükte olduğunu vurgulamak mümkün görünüyor. Japonya ekonomisinin 2014 ikinci çeyreğinde % 1,7 küçülmesini takiben şimdi ABD ekonomisindeki toparlanmanın boyutları, FED’in 2015’teki faiz artışının zamanlaması ve Avro Bölgesi’nde İtalya’nın resesyonu, Alman ekonomisinin daralması ve Avro Bölgesi’nde büyümenin 2014’ün ikinci çeyreğinde sıfır gerçekleşmesi konuşuluyor. Eurostat verilerine göre Avro Bölgesi’nde yıllık enflasyon oranı da % 0,4’e kadar geriledi.

Bundan sonra ne olacağını biliyoruz. Avrupa Merkez Bankası Eylül ayında başlatacağı yeni bir “standart olmayan önlem”i, 700 milyar avroluk programını daha da genişletecek. Amaç ekonomik büyümeyi teşvik olduğu için bu paranın doğrudan özel sektörün fonlanması için kullanılması koşulu getirilmişti. Bu kredi programı (targeted lending) zaten yeni kırılganlıklar yaratacaktı. Şimdi özel sektörün karlılığın üretim alanında restorasyonunun sağlanmadığı koşullarda finansal yatırımlarda bulunmasının aracı olacağı balon çok daha büyük olacak.

Aynı zamanda deflasyonist ortam ya da bu seviyelerde enflasyon yüksek borçlu ülkelerde içinden çıkılmaz bir atmosfer oluşturacak. GSYH’ye oranla kamu borcu artarken, bir şirket ya da hanehalkının elindeki varlıklara oranla kendi borç oranları da artacak. Fiyatlar düşerken borçlar azalmadığı için, 2006-2007’de ev fiyatlarının düşüşü sonrası değişken faizli mortgage ödemelerinde başlayan sorunların yarattığı dalgayı anımsatırcasına borçların ödenememesi nedeniyle kredi piyasasında tıkanıklıklar oluşacak. 

Avrupa finansal sisteminde bu tarz temerrütlerin ne kadar büyüklükte sarsıntılara neden olacağını kestirmek mümkün değil. Ancak çare olarak “yapısal reform” görüldüğü için bir döngüye girildiği hissi içerisinde olmak mümkün. 2014 sonu ve 2015 başında para birimlerinde düşüş beklenen “kırılgan beşli” (Brezilya, Hindistan, Türkiye, Güney Afrika, Endonezya) ve Rusya’nın teknik olarak resesyonda olmayan ancak % 1 büyüme umulan ekonomisi, 2010-2011’deki yüksek büyüme oranlarının “yükselen piyasa” olarak adlandırılan ülkeler için de artık ihtimal dahilinde olmadığını gösteriyor.  

Piyasa terminolojisini kullanacak olursak aşağı yönlü risklerin bu kadar yoğunlaşması bize tek bir şey gösteriyor: kriz geride bırakılamıyor. 

28 Ocak 2014 Salı

Küresel Krizde Yeni Aşama, Merkez Bankası Kararları ve Yaklaşan Krizin Adını Koymak


Geçtiğimiz hafta TL, Dolar karşısından, Arjantin Peso’sundan sonra en hızlı değer kaybeden para birimi olunca 27 Ocak akşamı, merkez bankası para politikası kurulunu olağanüstü toplantıya çağırdı ve sonuçta sert faiz artırımı kararları aldı. Bankanın aldığı kararları ve bu kararların olası etkilerini anlayabilmek için, meseleyi dünya ve Türkiye ekonomisinin temel dinamiklerini hesaba katan bir konjonktür analizinin içine yerleştirmek isabetli olacaktır.


2008 Krizi Sürüyor!

İlk olarak belirtmemiz gereken unsur, 2008’de ABD’de patlak veren küresel krizin etkilerinin hala devam ettiği. Krizin gerisinde 1990’ların sonlarından itibaren ortaya çıkan yeni finansal mimarinin borcun ve riskin metalaştırılmasına olanak vermesi sayesine Amerikan toplumunun en yoksullarının borçlandırılması yatıyordu. Yoksulların borçlarını ödeyememeleri sonucunda önce konut sektörüne ardından da finansal alana ve nihayetinde ekonominin geneline yansıyan bir krizle karşılaşıldı. Amerikan ekonomisi küçüldü, işsizlik arttı ve devlet (merkez bakası ve hazine) devreye girerek, batan bankaları ve büyük şirketleri kurtardı.


Krizin ikinci aşaması 2011 yılında Avrupa’da derinden hissedildi. Bu aşamada artık bankaların batması aşamasından devletlerin batması aşamasına geçilmiş oldu. Krizin Avrupa serüveninde, Avrupa Birliği’nin kurumsal yapısından kaynaklanan faktörlerin yanında, Birlik üyesi ülkeler arasındaki rekabetçilik farkları ve bunun yansıması olan dış ticaret açıkları/fazlalıkları önem taşımıştır. Ancak bunlar kadar önem taşıyan bir başka konu, özel zararın sosyalleştirilmesinin devletleri iflasa sürüklediğidir. Yani, ABD’deki krizin etkisiyle batan bankaları kurtarma uğraşı, devletleri batmanın eşiğine getirmiş ve tüm Avrupa finansal mimarisinin çatırdamasına neden olmuştur. Krizin Avrupa ayağında, ABD'dekinen farklı olarak kemer sıkma tedbirleri çok daha sert uygulanmış ve Avrupa sermayesi, krizi emekçileri disipline etmek için fırsat bellemiştir.


Küresel Krizde 3. Aşama Olarak “Gelişen Piyasalar” Krizi

2014’e geldiğimizde küresel krizin yeni aşaması, bu sefer “gelişmekte olan piyasalar” olarak kodlanan ve krizin önceki iki aşaması sırasında dünya ekonomisinin lokomotifi olan geç kapitalistleşmiş ülkeleri etkisi altına alıyor. Bunun temel sebebi, dünya parası olan dolayısıyla tüm ülkelerin dış ticaretlerini sürdürürken kullandıkları doları basan FED’in, sıkça tartışıldığı gibi, Amerikan ekonomisinin gerekleri uyarınca para politikasını yeniden düzenlemesi.


FED’in kararlarını alırken geç kapitalistleşen ülkeleri düşünerek karar alacak durumu yok, zira ABD’de şu an için esas olan bir yandan krizden çıkmak, krizin etkilerini azaltmak ve istikrarlı bir ekonomik büyüme temposuna ulaşmak. Diğer yandan da oluşması muhtemel varlık fiyatları balonlarının ve enflasyonun önüne geçmek. Dolayısıyla bugün yaşadığımız süreç, Mayıs 2013’te ilan edilen miktarsal genişlemenin aşamalı olarak daraltılması stratejisinin sonuçlarının başlangıcı olarak görülebilir. Sonuç olarak vurgulanması gereken, bundan sonra küresel piyasalardaki fonların yönü “gelişmekte olanlar” değil, ABD ve AB olacaktır. İçinde bulunduğumuz evreyi küresel krizin üçüncü aşaması olarak adlandırmayı önerdikten sonra Türkiye'deki son gelişmeleri değerlendirmeye geçebiliriz.

Merkez Bankası “Bağımsızlığının” İşlevi
Dün merkez bankası toplantısı sırasında “dik dur artırma” nidalarını işittik. Aynı anda başbakan da “faiz artırımına karşı olduğunu” açıkladı. Dolayısıyla merkez bankasının aldığı kararları yorumlamadan önce merkez bankası “bağımsızlığı” konusunu kısaca açmak gerekiyor. Para politikası uygulanmasını siyasetin etki alanından çıkarmayı amaçlayan bir kurumsal düzenleme olarak merkez bankası bağımsızlığı, Post-Washington uzlaşısı olarak bilinin politika paketinin en önemli parçalarından biriydi ve Türkiye’de 2001 krizi sonrası uygulamaya kondu.


Ancak 2001 yılından beri uygulanan merkez bankası bağımsızlığı hiç bugünkü kadar işlevli olmamıştı diyebiliriz. Zira eğer faiz artırımı tutarsa "bağımsız" banka "gereğini" yapmış olacak ve bankanın bağımsızlığına saygı gösteren hükümet bundan dolayı artı puan kazanmış olacak. Ancak faiz artırımı kararı beklendiği gibi etki yapmazsa, hükümet biz dedik ama banka "bağımsız", bizi dinlemedi ve faizi artırdı diyebilecek ve hükümet için her iki durumda da meselenin siyasi mesuliyetinden sıyrılmak için bir alan oluşacaktır. Dolayısıyla her durumda hükümetin siyasi sorumluluğunu alabilmek için tasarlanmış bir kurumsal mekanizma olarak merkez bankası bağımsızlığının en çok işe yaradığı zamanlardayız.

Kararlarının Anlamı ve Türkiye İçin Krizin Adını Koymak: Stagflasyon Mu?

Bankanın aldığı kararları tek tek sıralamak yerine bunların topluca ne anlam ifade ettiği üzerinde durmak daha toparlayıcı olacaktır. Dünkü kararlarla banka ilk olarak faiz oranlarını sert bir şekilde yükseltmiş oldu, ikincisi de politika faizi olarak haftalık repo faizini işaret ederek faiz araçlarını sadeleştirdi. Peki bu kararlar ne anlama geliyor? 


Öncelikle içinden geçtiğimiz dönem ve kısa vadeli konjonktür için krizin adını koymaya çalışmanın sadece teknik bir mesele olmadığının altı çizmek gerekir. Zira bu tespit üzerinden hem hükümetin hamleleri, hem sermayenin hareketi, hem de emek cephesinin krizin faturasının kendisine yıkılmasını önlemesi için yapabilecekleri hakkında öngörülerde bulunabiliriz. Üzerine uzun uzun tartışılabilir ancak bir yerden başlamak için krizin stagflasyon biçiminde ortaya çıkabileceğini ileri sürüyorum. Stagflasyonu en basit haliyle hem fiyatlar genel düzeyinin arttığı yani enflasyonun yükseldiği, hem de durgunluğun olduğu yani ekonomik büyümenin tempolu bir şekilde artmadığı bir ortam olarak tanımlayabiliriz. Bunun için gerekçeleriz şunlar olabilir:

-Dünya ekonomisinde ekonomik büyüme temposu hızlanmıyor hatta başta Çin olmak üzere “gelişmekte olan” olarak kodlanan geç kapitalistleşmiş ülkelerin büyüme hızı yavaşlıyor. Her ne kadar Avrupa için büyüme beklentisi olsa da, toplamda dünya ekonomisinde ihracatın artması için canlı bir dış pazar atmosferi mevcut değil.

-ABD ekonomisi için olan “iyimser” senaryo, “yükselen piyasalar” için krizi tetikleyen en önemli unsur olacaktır. Faiz artırımında gördüğümüz gibi borçlanmanın maliyeti artacak. Bu özellikle Türkiye gibi cari açığı yüksek olan ülkeleri daha fazla etkileyecek. Dolayısıyla dünya ekonomisi içindeki en önemli ağırlık merkezlerinden olan ABD ve Avro Bölgesi’nde ekonomik büyümenin yaşanması durumunda dahi, bu durum Türkiye gibi ülkeler için küçülme anlamına gelecektir. 

-Bu iki noktanın anlamı, merkez bankasının yaptığı faiz artırımının, orta vadede kuru düşürmeye yetmeyebileceğidir. TL geçtiğimiz yıl zaten çoktan devalüe oldu ve bu sefer yeniden değer kazanması, 2011’deki gibi kolay olmayabilir. Zira o zaman FED faizleri sıfıra yakınken, şimdi faiz artırmaya hazırlanıyor. 

Bu üç koşul ışığında merkez bankası kararlarının olası sonuçların ana hatlarıyla aşağıdaki gibi özetleyebiliriz. 

Yaklaşan Durgunluk ve İnşaat Odaklı Birikimin Sonu

Faiz artışı kararının en dolaysız sonucu, zaten 2012'den itibaren iyice azalan ekonomik büyüme temposunun daha da azalması yönünde olacaktır. Ekonomik büyümenin daralmasının cari açığı kısmen azaltması beklenebilir. Ancak esas etkisi işsizlik üzerinde olacaktır. Dolayısıyla faiz artışı kararının ikinci etkisinin, işsizlik oranının yüzde 10'ların üzerine çıkması beklenebilir. Üçüncü olarak, özellikle kredi faizlerinin de artacağı düşünüldüğünde, kararlardan en çok konut sektörünün etkileneceğini tahmin etmek zor değil. Dolayısıyla bu kararlarla, 2008 krizinden sonra hükümetin iç talebi canlandırmada kullandığı en önemli araç olan "inşaat odaklı birikim" stratejisinin önemli yaralar alacağını söyleyebiliriz. Son olarak faizlerin artışı, özellikle küçük işletmeler için kredi borcunu ödeyememe anlamına gelebilir. Bu bağlamda, 2008 krizi sonrası iç talebin canlandırılmasıyla desteklenen büyüme, talebin daraltılması sonucunda büyük ölçüde ihracat artışına bağlı kalacaktır.


Enflasyonun Yükselişi

Merkez bankası kararlarından sonra kısa vadede doların ve avronun gerileyeceğini söyleyebiliriz. Ancak bu gerilemenin sürekli olacağını varsaymamız için elimizde herhangi bir kanıt yok. Zira 2002-2013 arasındaki dönemde FED trend olarak genişleyici para politikaları uyguladı, ancak bu sürecin sonuna gelindi. Eğer ABD'de toparlanma devam ederse, önümüzdeki dönemde faiz artışı bile gündeme gelebilir. Dolayısıyla konjonktür Türkiye gibi ülkelerin aleyhine işliyor.

İkinci olarak, ihracat ithalata bağlu olduğu sürece döviz açığı sorunu öyle ya da böyle önümüze gelecektir. Faiz kararları sonucu ülkeye gelen döviz sayesinde bastırılan döviz, Türkiye ekonomisinin bu bağımlı yapısıyla ilgili herhangi bir iyileştirme getirmeyecektir. Aksine var olan sanayi yapısı için olumsuz etkilerde bulunma ihtimali daha yüksektir.

Son olarak Gezi Direnişi ile birlikte iktidar bloğu içinde var olan çatlakların belirginleştiği, 17 Aralık'ta başlayan operasyonlarla da daha da derinleştiği ve bir devlet krizi halini aldığını söyleyebiliriz. Bunun anlamı AKP'nin en önemli siyasi sermayesi olan "istikrar" kozunun elinden kaymaya başlamasıdır. 

Dolayısıyla, faiz artırımı ilk anda etkili olsa bile, faizin kendisi orta vadede siyasi riski yüksek bir ülke için TL'nin yeniden değer kaybetmesine engel olabilecek bir araç olarak görülmemelidir. Dövizin TL karşısında yeniden değerlenmesi ise, başta yakıt ve enerjii fiyatları olmak üzere ithalat kanalıyla iç piyasayı etkileyecek ve enflasyon artışını körükleyebilecektir.

Toparlamak gerekirse, faiz artış kararının etkileri çok yönlü olacak ve bunlar tartışılmaya devam edilecek. Şu aşamada söylenebilecek olan önümüzdeki dönemde, büyümenin yavaşlaması ve işsizliğin artmasının yanında dövizin yeniden değerlenmesiyle beraber enflasyonun yükselmeye devam etmesi gibi, seçime giden bir hükümetin hiç de hoşlanmayacağı gelişmelerin yaşanabileceğidir. Tüm bu sürecin olası siyasi sonuçlarını tartışmak da bir başka yazıya kalsın.