Deflasyon etiketine sahip kayıtlar gösteriliyor. Tüm kayıtları göster

10 Mart 2016 Perşembe

Avrupa Merkez Bankası Şapkadan Tavşan Çıkarabilir mi?

Avrupa Merkez Bankası (AMB) 10 Mart’taki para politikası kararları ile sürpriz yaratarak miktarsal genişleme (expanded asset purchase program) kapsamındaki menkul kıymet alım miktarını önemli ölçüde arttırdı. 2017 Mart’ına kadar devam edeceği açıklanan Avro Bölgesi miktarsal genişleme programında (devlet tahvillerini de kapsayan) menkul kıymet alımı ayda 60 milyar avro’dan 80 milyara çıkarılmış oldu. AMB aynı gün politika faizini yüzde 0,05’ten sıfıra indirdi. Aynı zamanda bankaları kredi vermeye teşvik için negatif seviyeye çekilmiş olan mevduat faizini 10 baz puan daha indirerek – 0,4’e çekti. Bankaların AMB’den borç aldıklarında ödeyecekleri faiz oranı da sınırlı bir düşüşle yüzde 0,25’e indirilirken, yatırım notuna sahip şirket tahvilleri de miktarsal genişleme programına eklendi. Bu son karar ve yeni bir finansman operasyonu duyurusu (TLTRO II) ile AMB hem bankalara hem de şirketler kesimine verebileceği desteğin sınırlarına bir adım daha yaklaşmış oldu.

Avro Bölgesi enflasyon verisinin Şubat 2016 için tekrar negatife düşmesi, başka bir ifadeyle yinelenen deflasyon ve Avro Bölgesi için kötüleşen ekonomik beklentiler bu önlemlere yol açmış görünüyor. Kısaca AMB’nin daha önce ne yaptığını ve politik yönelimi hatırlayıp bugünkü önlemlerin muhtemel sonuçlarını tartışmakta fayda bulunuyor.

Geleneksel Olmayan Önlemler Süreklileşiyor ve Sıradanlaşıyor

AMB yeniden finansman işlemleri vadesini 2008 ve 2009’da kademeli olarak arttırırken uluslararası finansal krize verdiği ilk tepki bankaların tahvillerini alarak (CBPP) kredi piyasasını korumak oldu. Tabloda[i]özetlediğim üzere bankalara verilen destek düşük faizli borç temini (LTRO) şeklinde Aralık 2011 ve Şubat 2012’de devam etti. Nihayet, hedef gözeten (reel sektöre kredi temini hedefini vurgulayan) yeniden finansman işlemleriyle 2016 ortasına kadar devam edecek bir program daha (TLTRO) tasarlandı. Menkul kıymet alımlarından uygun koşullarda kredi teminine kadar verilen desteklerin toplamı 2016 ortasında 1,6 trilyon avroyu bulmuş olacak.

AMB politika faizini 2008’de yüzde 4’ten 2009’da yüzde 1’e indirmiş ve bankalardan tahvil alımına giderken özellikle Almanya bankalarına destek sunmuştu. Ancak aynı dönemde Yunan borç kriziyle başlayan ve derinleşen devlet borcu sorunu devlet borçlanma piyasasına müdahaleleri de beraberinde getirdi. Bu müdahaleler özellikle Güney Avrupa ülkelerinin tahvillerinin miktar belirtilmeden ve bir programa bağlanmadan alınmasıyla başladı (SMP). Ancak AMB ve Bundesbank’a egemen olan temel kaygı müdahalenin mali açıdan batık devletleri kurtarmak anlamına geleceğiydi. Bu nedenle Doğrudan Parasal İşlemler (OMT) adıyla tasarlanan alımlarda aynı zamanda Avrupa İstikrar Mekanizması’nın istikrar programına tabi olunması koşulu getirildi. Bir anlamda Troyka (Avrupa Komisyonu, AMB ve IMF) ama özellikle AMB 2012 Eylül’ünde, IMF’nin 1980’ler ve 1990’larda küresel Güney’de oynadığı role soyunmuştu. Son borç verme mercii haline geleceğini açıklayan AMB açısından sorun ağır bir yeniden yapılandırma sürecine tabi kılınacak ülkenin kurtarılmasıydı ve merkez ülkelerden Avro Bölgesi’nin sorunlu coğrafyalarına kaynak transferi ya da borç silme (2012 Mart’ındaki tarihin en büyük takas işlemi istisnası dışında) söz konusu bile değildi.

Politik Yönelimde Israr ve Tükeniş

Kısaca belirtmek gerekirse Troyka açısından para politikası ve kurtarma paketlerinin tasarımı çoktandır yapısal reformun gerekli olduğu ekonomileri bu doğrultuda zorlamak gerektiği inancını yansıtıyordu. Emek piyasası reformları ve sıkı maliye politikası ile toparlanma gerçekleşebilirdi. AMB’nin para politikası ve geleneksel olmayan önlemleri bunun kolaylaştırıcısıydı. Ulusal ölçekte kemer sıkmanın sürekliliği ve yapısal reformlara, Avro Bölgesi düzeyinde finansal sektörün denetimi eklendiğinde krizin geride bırakılabileceği anlayışı ve AMB’nin “kendi kendini düzelten”[ii]mekanizmaları da barındırdığını belirttiği önlemlerinin zamanla ortadan kalkacağına yönelik iddiasına karşı planlar işlemedi.

Buna rağmen AMB’nin tercihi finansal kesime ve bankalar aracılığıyla da giderek artan oranda özel sektöre destek vermeye devam etmek oldu. Geçen süre içinde Avro Bölgesi’nde ekonominin yerinde sayması ve 2014 sonunda başlayan deflasyon sorunu nedeniyle AMB 2015’te miktarsal genişlemeye gitmek zorunda kaldı. Üstelik ekonomik durgunluk sorunun katmerlenmesine zemin hazırlıyordu. Tekrar hatırlatmak gerekirse bugün Yunanistan’ın devlet borcunun gayrisafi hasılasına oranı, 2012’de borç takasının gerçekleştiği dönemle aynı! İtalya’nın devlet borcu GSYH oranı ise Yunanistan’ın borç sorununun başladığı 2009’un son aylarındaki oranından yaklaşık 10 puan daha fazla!

Miktarsal genişlemeye rağmen, AMB Eylül 2015’te ve Şubat 2016’da fiyatların düşüşüne engel olamadı. Yukarıdaki tabloda görülebildiği üzere AMB’nin müdahale tarihçesi giderek tükenen seçenekler ve çözüm getirmeyen programlarda ısrar olarak anlaşılabilir. Ancak burada vurgulanması gereken önemli bir nokta daha var. Otoriter neoliberal zihniyet (ordoliberalizmi de barındıran bir devlet-ekonomi ilişkisi yorumu) nedeniyle AMB’nin kriz karşısındaki tepkileri en tepede alınan para politikası kararları aracılığıyla ulusal ekonomilere reform yolunu dayatmak anlamına geliyor. AMB’nin devlet borçlanma piyasasına müdahalesi genişlemeci ve çevrim karşıtı programların takip edilmesi veya kamu harcamalarının artmasa dahi yerinde saymasını kolaylaştırma amacı gütmüyor. Bu nedenle 2010 ve 2011’de SMP son derece ihtiyari ve geçici bir alım anlamına geliyordu ve 2012’de OMT oldukça ağır koşullar ve yapısal reform taahhüdüyle devlet borcu alımını öngörüyordu. 2015’ten itibaren uygulanan miktarsal genişleme programı da aynı şekilde yatırım notuna sahip devlet kağıtlarının alımını ve zarar söz konusu olursa bunun ilgili ülke merkez bankasına yıkılmasını öngörüyor. AMB’nin son kararı miktarı artırmasına karşın kamu harcamalarının artışı konusunda bir yönelim değişikliği simgelemiyor, aksine denenmiş bir yöntemde ısrar ediyor.

Şapkadan Çıkan: Gergin Bekleyiş

2. baskısı ay sonunda çıkacak çalışmamızda belirttiğimiz üzere[iii] merkez bankalarının barutu tükeniyor ve AMB’nin politika faizini daha indirme kararı bunu simgeliyor. Karar sonrasında bir banka uzmanının “Draghi, tavşanın bir kısmını şapkadan çıkardı” yorumundaki benzetmeyi kullanacak olursak şapkadan başka bir şey çıkmasının mümkün olmadığını ve durgunluk ve deflasyonun bundan sonraki seyri için gergin bir bekleyişin başlayacağını belirtmek mümkün.

AMB şirket tahvillerini işin içine katarak (ve TLRTO II aracılığıyla bankalara daha da ucuz finansman sağlayarak) kamudan esirgediğini özel sektöre vermek dışında bir önlem alamıyor. Draghi 10 Mart’taki açıklamasıyla faizlerin daha uzun bir süre bu seviyede tutulacağını belirtirken bir yandan da bankaların karlılık oranlarına olumsuz etkide bulunabilecek daha da düşük faiz oranlarından kaçınmak ve daha uygun finansman sağlamak isteğini belirtti. Elbette yaygın beklenti piyasaya pompalanan avroların kredi piyasasını canlandırması, avrodaki sınırlı değer kaybıyla ihracatı desteklemesidir. Nitekim çok sayıda piyasa oyuncusu ve finansal uzman bunlara ek olarak yeni finansman programının olumlu yanlarından da söz etme ihtiyacındadır. Ancak önceki yıllarda başlatılan geleneksel olmayan yöntemlerde olduğu üzere özel sektöre verilen desteğin ekonomiye etkisinin derecesi tartışmalıdır. Ancak şurası açıktır: AMB’nin kriz sırasındaki rolü Avrupa’da milyonlarca emekçinin yaşam standardını düşürmek doğrultusunda olmuştur. Tam da kendi politik tercihleri ve kararları aracılığıyla AMB neoliberal bir çerçevede yapabileceklerinin sonuna gelmektedir.


[i] Tablo daha önceki bir çalışmamda yer almaktadır, burada güncellenmiştir ancak TLRTO II'nin ayrıntıları belirginleşmediği için bu program dahil edilmemiştir: Güngen, A. R. (2015) “Whatever it takes? The European Central Bank’s Sovereign Debt Interventions in the Eurozone Crisis”, mimeo

[ii] European Central Bank (2011) The Monetary Policy of the ECB. ECB, Frankfurt.

[iii] Akçay, Ü. ve A. R. Güngen (2016) Finansallaşma, Borç Krizi ve Çöküş: Küresel Kapitalizmin Geleceği. NotaBene: Ankara.

15 Ağustos 2014 Cuma

Avro Bölgesi'nde deflasyona doğru

Şubat ayında krizotlarıblogspot.com’daki değerlendirmelerin zemin hazırladığı Finansallaşma, Borç Krizi ve Çöküş isimli kitabımıza son paragrafları eklerken Dünya ekonomisinde uluslararası finansal kuruluşların bir umut olarak tutunduğu zayıf toparlanmadan bir olasılık olarak bahsetmiştik. Toparlanma sonrası FED faiz kararları ve parasal genişlemenin sona ermesi 2014 boyunca ve özellikle sonlarda aralarında Türkiye’nin de bulunduğu orta gelir düzeyindeki ülkelerde büyük oynaklıklara yol açabilirdi. Ancak başka bir senaryo da konuşulmaktaydı:

“İkinci senaryo, finansal çöküş ve sonrasındaki reformların kriz olasılığını zayıflatmadığını vurgulamaktadır. Bu şartlar altında dünya ekonomisinde uzun yıllara yayılan bir durgunluk ya da orta vadede zayıf bir toparlanma beklenebilir. Yunanistan’ın yeni bir borç yapılandırmasına gitmesinden, avronun çöküşüne kadar birçok olasılık Avro Bölgesi’nden başlayarak dünya ekonomisini olumsuz etkileme ihtimalini barındırmaktadır. Ancak yeni bir çöküş ve belirsizlik söz konusu olmaksızın da dünya ekonomisinde çabuk toparlanma beklemek için bir neden bulunmamaktadır. Merkez bankalarının uyguladığı düşük faiz politikası, emek piyasasının esnekleştirilmesi doğrultusunda birçok ülkede alınan önlemlerin üretken yatırımların artışı için uygun zemini hazırladığı ve sermayenin değersizleşme sürecinde mesafe kat edildiği ve bunun kısa dönemde kâr oranlarında ciddi bir sıçrama yaratacağını ileri sürebilmek için yeterli neden yoktur.” (s. 183).

Vardığımız sonucu açıklarken, kamu harcama kesintilerinin ekonomik büyümeye olumsuz etkisinden, Avro Bögesi’nde deflasyon olasılığından ve “standart olmayan önlemler” kullanılarak gerçekleştirilen uygulamaların yeni kırılganlıklar yarattığından bahsetmiştik.

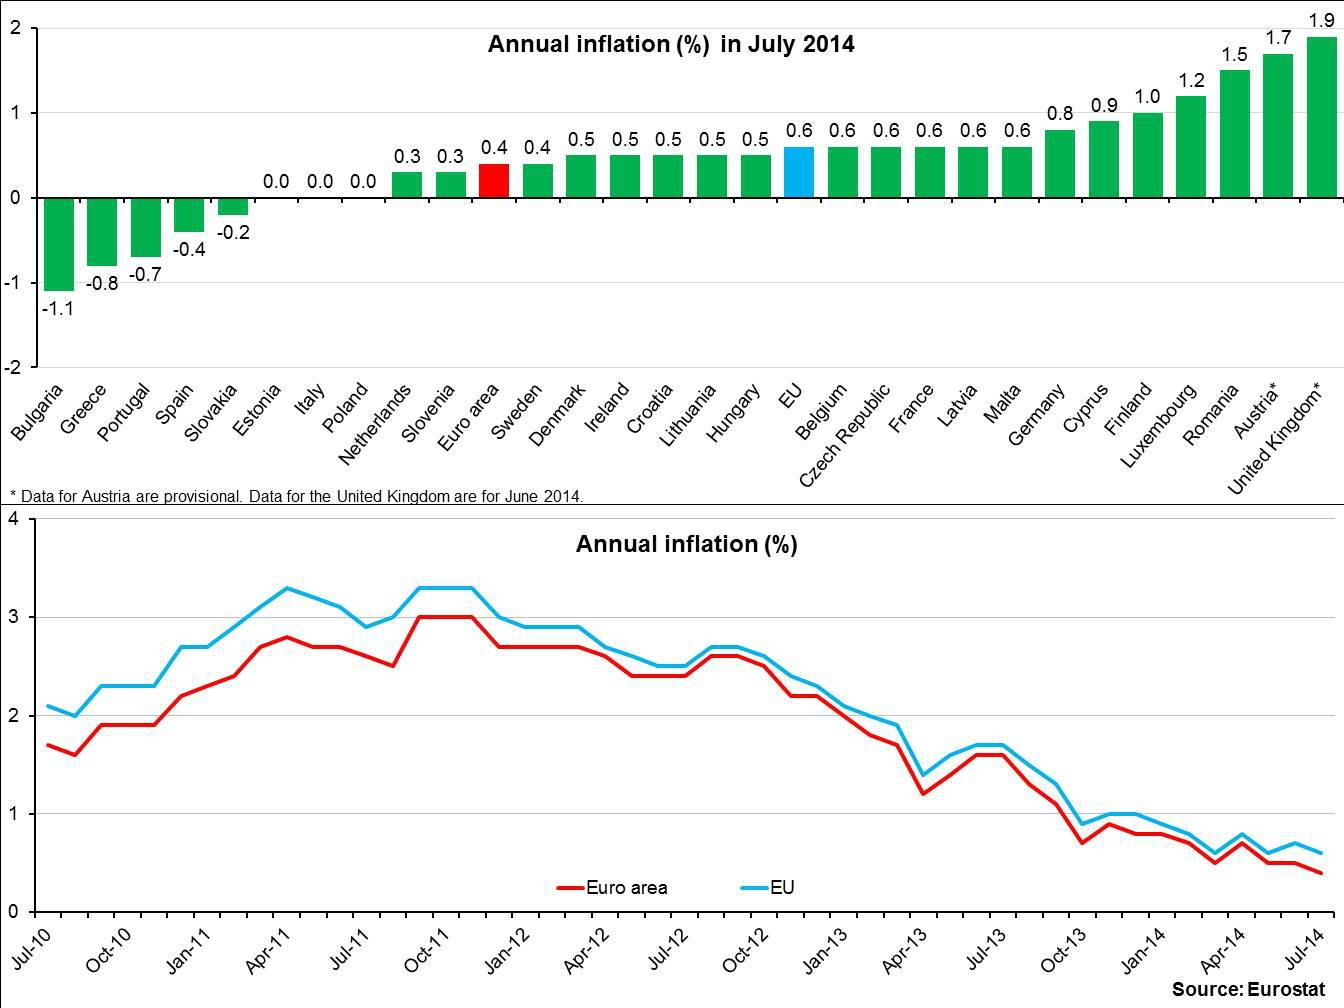
Çözümlememiz pamuk ipliğine bağlı bir toparlanmayı ve yeni krizleri öngörüyordu. Şimdi iki senaryonun kısmen de olsa bir arada yürürlükte olduğunu vurgulamak mümkün görünüyor. Japonya ekonomisinin 2014 ikinci çeyreğinde % 1,7 küçülmesini takiben şimdi ABD ekonomisindeki toparlanmanın boyutları, FED’in 2015’teki faiz artışının zamanlaması ve Avro Bölgesi’nde İtalya’nın resesyonu, Alman ekonomisinin daralması ve Avro Bölgesi’nde büyümenin 2014’ün ikinci çeyreğinde sıfır gerçekleşmesi konuşuluyor. Eurostat verilerine göre Avro Bölgesi’nde yıllık enflasyon oranı da % 0,4’e kadar geriledi.

Bundan sonra ne olacağını biliyoruz. Avrupa Merkez Bankası Eylül ayında başlatacağı yeni bir “standart olmayan önlem”i, 700 milyar avroluk programını daha da genişletecek. Amaç ekonomik büyümeyi teşvik olduğu için bu paranın doğrudan özel sektörün fonlanması için kullanılması koşulu getirilmişti. Bu kredi programı (targeted lending) zaten yeni kırılganlıklar yaratacaktı. Şimdi özel sektörün karlılığın üretim alanında restorasyonunun sağlanmadığı koşullarda finansal yatırımlarda bulunmasının aracı olacağı balon çok daha büyük olacak.

Aynı zamanda deflasyonist ortam ya da bu seviyelerde enflasyon yüksek borçlu ülkelerde içinden çıkılmaz bir atmosfer oluşturacak. GSYH’ye oranla kamu borcu artarken, bir şirket ya da hanehalkının elindeki varlıklara oranla kendi borç oranları da artacak. Fiyatlar düşerken borçlar azalmadığı için, 2006-2007’de ev fiyatlarının düşüşü sonrası değişken faizli mortgage ödemelerinde başlayan sorunların yarattığı dalgayı anımsatırcasına borçların ödenememesi nedeniyle kredi piyasasında tıkanıklıklar oluşacak. 

Avrupa finansal sisteminde bu tarz temerrütlerin ne kadar büyüklükte sarsıntılara neden olacağını kestirmek mümkün değil. Ancak çare olarak “yapısal reform” görüldüğü için bir döngüye girildiği hissi içerisinde olmak mümkün. 2014 sonu ve 2015 başında para birimlerinde düşüş beklenen “kırılgan beşli” (Brezilya, Hindistan, Türkiye, Güney Afrika, Endonezya) ve Rusya’nın teknik olarak resesyonda olmayan ancak % 1 büyüme umulan ekonomisi, 2010-2011’deki yüksek büyüme oranlarının “yükselen piyasa” olarak adlandırılan ülkeler için de artık ihtimal dahilinde olmadığını gösteriyor.  

Piyasa terminolojisini kullanacak olursak aşağı yönlü risklerin bu kadar yoğunlaşması bize tek bir şey gösteriyor: kriz geride bırakılamıyor. 

20 Nisan 2014 Pazar

Yeni "Örtülü Ödenek" Mi Geliyor?

Şubat başında, olası krize hazırlık olarak hükümetin özel sektörün borcunu devralabileceğine işaret etmiştik. Dün (19 Nisan 2014) Resmi Gazete'de yayımlanan yönetmeliğe göre bu olasılık gerçekleşti. Artık özel sektör borçlarına Hazine garantisi getiriliyor. Peki, iki kritik seçim yaklaşırken bunun anlamı ne?

Seçimler ve Ekonomik Büyüme
Pek çok faktörün yanında, AKP'nin seçim başarılarına ekonomik büyümenin de olumlu katkı yaptığı biliniyor. Şimdi önümüzdeki iki seçimi ve hükümetin (artık Erdoğan'ın diye okumalı herhalde) ekonomik yavaşlamaya tahammülü olmadığını düşünürsek, bu adımlar sürpriz değil. Özellikle Cumhurbaşkanlığı seçimlerinde yaşanabilecek herhangi bir aksiliğin ya da her şey yolunda giderse önümüzdeki yıl gerçekleşecek olan seçimler sürecinde iktidarın kaybedilmesinin, sadece iktidardan düşme değil, aynı zamanda bir dönemin yargılanması anlamına da gelebileceği biliniyor. Böyle bir durumda, ekonomik koşulların en azından hükümetin aleyhine çalışmayacak bir düzeyde tutulması hayati önem taşıyor.

Küresel Ekonomik Konjonktür ve Seçimler
Bu şartlar altında, genel olarak küresel ekonomik konjonktürün hükümetin aleyhine döndüğü söylenebilir. Gerçekten de 2008 krizinin üçüncü aşaması olarak görülebilecek olan yeni kriz dalgasının "yükselen piyasalar" olarak kodlanan ülkelerin vurması muhtemel. Bunun ilk işaretlerini Ocak 2014'te gördük. FED'in faiz artırımına başlayabileceği 2015 yılında ise muhtemelen Ocak 2014'teki dalgalanmanın devamını yaşayacağız.

Ancak küresel konjonktürün genel gidişatı bu şekildeyken, özellikle Avro Bölgesi'nde belirginleşen deflasyon riski, genel konjonktür açısından bir istisna olabilir. Eğer Avrupa Merkez Bankası, FED'e benzer bir miktarsal genişleme programı uygulamaya başlarsa, bu AKP açısından hesapta olmayan ama olumlu bir gelişme haline gelebilir. En azından 2015'e kadar ekonomik büyümenin yavaşlaması hızlanmayabilir. Geçtiğimiz hafta merkez bankası ve faizler üzerine yapılan tartışmalar hükümetin Avrupa'daki deflasyonu bir fırsat olarak kullanmaya hevesli olduğunu gösteriyor. Ancak belli ki, hükümet kaderini sadece Avrupa Merkez Bankası'nın kararlarına bağlamak istemiyor.

Özel Sektöre Hazine Garantisi
19 Nisan Cumartesi Resmi Gazete'de yayımlanan "Hazine Müsteşarlığı Tarafından Gerçekleştirilecek Borç Üstlenimi Hakkında Yönetmelik"in 4. maddesine göre, 1 milyar liranın üzerinde olan yap-işlet-devret projeleri ile Sağlık ve Eğitim Bakanlığı tarafından yürütülen 500 milyon doların üzerindeki proje borçlarına Hazine garantisi geliyor. Bunun geçmişteki uygulamadan farkı, büyük projelerin tamamlanamaması halinde Hazine'nin doğrudan devreye girerek, bu projeleri üstlenen şirketlerin borçlarının tamamını üstlenebilecek olması. Dolayısıyla bu yönetmelikle birlikte her fırsatta tamamlanmaları için ne gerekiyorsa yapacağını vurgulayan Erdoğan dediği yapmış oluyor.


Yeni "Örtülü Ödenek" Mi? 
Ancak bu uygulama, sadece bir hükümetin yaklaşan krize ve ekonomik yavaşlamaya karşı aldığı sıradan bir tedbir olmanın ötesinde bir anlam taşıyor. Bunun nedeni hangi projenin borcunun üstlenileceğine Bakanlar Kurulu'nun (yani Erdoğan'ın) karar verecek olması ve daha da önemlisi bu borcu üstlenilecek, yani kurtarılacak projelerin ve firmaların hangileri olduğunun kamuya açıklanmayacak olması.

Buna göre Yönetmeliğin 4. maddesinde, Bakanlar Kurulu şirketin borçlarının Hazine tarafından üstlenilip üstlenilmeyeceğine karar vereceği belirtilmiş. 5. maddede ise  "Bakanlar Kurulu karanın istihsalini müteakip borç üstlenim anlaşması imzalanır. İmzalanan borç üstlenim anlaşmaları Resmi Gazetede yayımlanmaz" denilmiş. Yani hangi projelerin destekleneceği gizli tutulmuş. Son olarak 6. maddede üst sınırın yenilenebileceği ve 7. maddede de Hazine'nin üstlendiği borçların "dış borç"olarak kaydedileceği belirtilmiş.

Sonuçta olan şu: bu büyük projeler için hepimizin ödediği vergilerle hem ihaleyle milyarlarca lira veriliyor, hem bunlar batınca yine vergilerimizle bu firmaların borcu üstleniliyor, hem de bu üstlenilen  projelerin hangileri olacağı kamuya açıklanmıyor!


3-5 Ağaç, 3. Köprü ve 3. Havaalanı
Hazine tarafından desteklenmesi muhtemel, yani batması muhtemel olan projeler hangileridir diye baktığımızda, başta 3. Köprü ve 3. Havaalanı olmak üzere, tartışmalı olan projelerin hemen hepsinin olduğunu görüyoruz. 

Geçtiğimiz yılın Haziran ayında yaşananların hafızası hala diri. Bu kolektif iradenin ve hafızanın, batması muhtemel bu projelere karşı doğayı savunması, tıpkı 3-5 ağaç meselesinde olduğu gibi, bir kez daha sadece doğayı savunmak anlamına gelmeyebilir.

3 Nisan 2014 Perşembe

AKP’nin Yeni Kurtarıcısı Avrupa'nın Krizi Mi Olacak?


Avro Bölgesi’nde son açıklanan enflasyon rakamları, Avrupa’da deflasyonun giderek artan bir risk olarak ortaya çıktığını gösterdi. Avrupa Birliği Merkez Bankası ise buna izin vermeyeceklerini ve ellerinde araçları kullanabileceklerini açıkladı. Bu gelişmeler, eğer yeni bir parasal genişleme dalgası ile sonuçlanırsa, devlet krizi ile sıkışmış olan AKP için bir hayat öpücüğü işlevi görebilir.

Dünyanın Krizi Türkiye İçin Fırsat Mı?
Küresel ekonominin eşitsiz ve bileşik yapısı çelişkilerle dolu. Dünyanın bir bölgesinde patlak veren ekonomik kriz, diğer bölgeleri aynı şekilde etkilemiyor. Özellikle birikimin tıkandığı coğrafya, aynı zamanda birikimin küresel merkezlerinden biri ise, durum daha da karmaşıklaşıyor. Bilindiği gibi 2008’den beri içinden geçmekte olduğumuz kriz ABD kökenli olarak ortaya çıktı. Ardından Avro Bölgesi krizi ile devam etti. Krizin nedenleri ve genel olarak sonuçlarını başka yerlerde tartışmıştık. Burada kısaca kapitalizmin önemli birikim merkezlerinde krize verilen tepkilerin Türkiye’nin büyümesi üzerine nasıl etkide bulunduğuna değinip, Avrupa’daki son enflasyon verisi üzerine ortaya çıkan deflasyon riskinin Türkiye ekonomisi üzerinde rahatlatıcı bir etki yaratabileceğine işaret edeceğim.

2001-2009 Arası
Ekonomik büyümeyi sadece yabancı para girişi gibi tek bir değişkenle açıklamak tabii ki yetersizdir. Ancak burada bir düşünce eksersizi olarak bu bağlantının izini sürersek ne görebiliriz gibi bir noktadan hareket ettim. Böyle bakınca Türkiye’de ekonomik büyümeyle sermaye girişleri arasında anlamlı bir bağlantı olduğunun bir sır olmadığını görürüz. Kısacası, ihracatın ithalata bağımlılığı, ekonomiyi sermaye girişlerine bağımlı kılıyor. Sermaye girişleri ise ülke içindeki faktörler kadar küresel konjonktür tarafından belirleniyor. Bunlardan ilki ikincisinin koşulu durumunda. Yani ülke içinde yerine getirilmesi gerekenler hayata geçmedikçe, küresel konjonktür olumlu seyretse bile o ülkeye eşdeğeri diğer ülkelerde görüldüğü büyüklükte sermaye girişi olmayabilir.

AKP'nin İcraatı
Bu bağlamda Türkiye’de 2001 krizi sonrası dönemde içeride hayata geçirilenler iki başlıkta toplanabilir. İlki, toplum üzerinde piyasa disiplininin hakim kılınması. Bu geniş bir başlık ve açıklamak için burası uygun değil ancak sadece iş yasasındaki değişimini örnek olarak alsak dahi yeterli olabilir. İş yasasının değişmesiyle birlikte esnek çalışma biçimlerinin hayata geçmesi, taşeron tipi iş görme usullerinin daha da yaygınlaşmasına ve güvencesizliğin genelleşmesine neden oldu. İkincisi de devletin yeniden organizasyonu idi. Bunun için merkez bankası bağımsızlaşması, özerk kurullar gibi kurumsal alanda yapılan değişimlerle piyasa disiplininin hakimiyeti için gerekli teknokratik uygulama çerçevesi belirlendi.

AKP'nin Talihi
Dış gelişmeler ise, ABD merkezli ekonomik genişleme dönemi çerçevesinde şekilleniyordu. Bu genişlemenin temeli, 1999-2000’de yaşanan daralmaya karşı FED’in faizleri hızla indirmesi yatıyordu. Bu hamle, ABD ekonomisi için hızlı bir ekonomik büyüme döneminin kapısını araladı ancak bu büyüme finansal genişlemeye dayandığı için oldukça kırılgan idi. Dünya ekonomisi açısından bu dönemin en temel özelliği ise, ABD’deki düşük faizler nedeniyle değerlenmek isteyen fonların ABD dışındaki coğrafyalara doğru hareket etmesiydi.

Dolayısıyla 2001-2008 arasında AKP’nin şansı yaver gitti diyebiliriz. Zira bu dış konjonktür olmasaydı, ne kadar içerde hayata geçirilenler önemli olsa da, yine de bu büyüme oranlarını yakalamak için gerekli olan sermaye girişi olmayabilirdi.

2009-2014 arası
Bu dönemde de dış konjonktür 2000 sonrası dönemi andırıyordu. Ancak 2008 krizi nedeniyle ABD’nin çok daha kuvvetli tepki vermesi, Türkiye ekonomisi açısından kriz öncesi eğilimin sürdürülmesini mümkün kıldı. Zira FED kriz sonrası faiz oranlarını neredeyse sıfırlamakla kalmadı, aynı zamanda miktarsal genişleme olarak bilinen, piyasaya sistematik olarak likidite sunulması uygulamasına girişti. Bunun etkisi 2000 sonrasına benzer bir şekilde gerçekleşti. Türkiye gibi ülkelere muazzam fon girişleri oldu. Ancak, kriz sonrasındaki bu atmosfer, dünya ekonomisinin genel olarak daralması ve büyüme oranlarının bir türlü toparlanamaması nedeniyle süreklilik arz edemedi. 2010 ve 2011 yılından sonra ekonomik büyüme temposu hızla daraldı.

Avrupa Birliği ve Türkiye
Ancak Türkiye ekonomisi açısından ABD’nin etkisi, genel küresel atmosferi etkilemesi dışında çok güçlü değil. Coğrafi olarak Türkiye ekonomisinin entegre olduğu bölge Avrupa. Örneğin Ocak 2014 itibariyle dış ticaretimizin yüzde 44’ünü Avrupa ülkeleri ile yapıyoruz. Dolayısıyla orada yaşanacak gelişmeler bizi yakından etkiler niteliktedir. Aşağıdaki Grafik’te, 2000’lerin başından itibaren Avro Bölgesi’nin ekonomik reel ekonomik büyümesi görülüyor. Buna göre Türkiye ekonomisi ile Avrupa’nın büyüme açısından aşağı yukarı birbiriyle paralel gittiği görülebilir.

Thomson Reuthers Data Stream, 2013 4.Çeğrek
Türkiye (mavi) ile Avro Bölgesi (kırmızı) Reel GSMH Büyümesi, Thomson Reuthers Data Stream, 2013 4.Çeyrek

Burada iki nokta önemli. İlki 2014 ile birlikte resesyondan yeni çıkan Avrupa’nın bu çıkışını sürdürebileceği şüpheli halde. İkincisi de bu şüpheli durum, aşağıdaki tabloda görüldüğü gibi deflasyon riskinin belirmesiyle daha da bilinmez hale geliyor.

Avrupa’nın Deflasyonu AKP’nin Kurtarıcısı Olabilir Mi?
Bu noktada, Avrupa Birliği Merkez Bankası Başkanı Draghi’nin 3 Nisan’daki açıklamaları daha önemli hale geliyor. Zira Draghi,bu riski karşı "negatif faiz oranı uygulanması ihtimalini" dahi gündeme aldıklarını belirtti. Deflasyon kendi başına bir risk olmayabilir ancak böyle bir kriz konjonktüründe, ekonomik büyümenin yeniden durgunluğa dönüşmesini tetiklediği için tehlikeli. Zira Draghi en büyük endişesinin ne olduğu sorusuna ‘uzun süreli durgunluk’ yanıtını verdi.


Başlıkta sorduğumuz soruya gelirsek, AB Merkez Bankası'nın deflasyon riskine vereceği tepki, eğer ABD'de FED'in yapıtığına benzer bir miktarsal genişleme şeklinde olursa, bu Avrupa'daki fonların değerlenmek için Türkiye'ye akışını artırabilir. Önümüzde iki seçim olduğunu ve seçmenin oy tercihleri üzerinde yolsuzluk iddialarından çok ekonomik gidişatın önemli olduğunu düşünürsek bu gelişme AKP için bir hayat öpücüğü olabilir. Bu durum muhalif kesimler için ise, bir kez daha "kriz gelsin, hükümet düşsün" şeklindeki kolaycılığı bir kenara koymanın zorunluluğunun altını çiziyor.