Yükselen Piyasalar etiketine sahip kayıtlar gösteriliyor. Tüm kayıtları göster

7 Ocak 2016 Perşembe

Devre kesiciler mi, makina kırıcılar mı? Çin’de borsa çöküşleri devam ediyor

7 Ocak'ta dünya borsa tarihinin en sersemletici olaylarından birisi yaşandı. Yine Çin’de. CSI endeksi işlemlerin ilk 13 dakikasında yüzde 5 düşünce borsa oyuncularının sakinleşmesi için 15 dakika süren bir ara verildi. Bu otomatik ara sonrasında düşüş oranı yüzde 7’yi geçince Çin borsası bugün için işlemlere kapandı. 30 dakikada son derece olağandışı durumlarda kullanılması beklenen devre kesiciler (circuit-breaker) iki kez  devreye girmiş oldu.

Ani düşüşlerde işlemlere ara verilmesi amacıyla kullanılan devre kesici, finansal piyasalarda oluşan döngü nedeniyle satışların olumsuz beklentileri körüklediği ve aslında böyle bir düşüşün zemini bulunmamakla birlikte aşırı düşüşlerin gerçekleşebildiği tespitine dayanıyor. Bunu engellemek için bulunan çözüm basit, önce ara verelim, “piyasa” sakinleşmiyorsa kapatalım. Derinlikli finansal piyasalarda yüzde 7 ya da yüzde 10 benzeri düşüş oranları çok nadiren rastlanabildiği için olağandışı koşullarda olağandışı önlemler alınabileceği öngörülmüş. Ancak Çin’de 2016 başından itibaren devre kesiciler ise yüzde 5’te iş başında oluyor ve ara veriliyor.

Bu nedenle başta the Economist olmak üzere liberal piyasa gözlemcileri yine temel bir kuralın (yeterince olgunlaşmamış bir piyasada ani düşüşlerin görülebilme olasılığı yüksek olduğu için yüzde 5’lik bir düşüş sıklıkla görülebilir!) çiğnenmiş olduğunu ve bu olağandışı önlemin yersiz kullanımına yol açacak bir hatadan bahsediyorlar. Sorun yetersiz düzenleme ve düşüncesiz finansal düzenleyiciler mi?

Devre kesiciler neden devrede?

Çin ekonomisine dair veriler bu aceleciliğin üzerine gitmeyi gerektiriyor. Düzenleme anlamındaki acelecilik de tespit yapanların aceleciliği de dikkatle ele alınmalı.

Öncelikle bu blogda üzerinde durduğumuz bir veriyi hatırlatalım: dünyada en yüksek büyüme oranlarına sahip ekonomilerden biri olmasına karşın Çin ekonomisinin büyüme oranları istikrarlı bir şekilde azalıyor (bkz. ilk grafik). Bu 2007-2009’da ilk dalgası ile arz-ı endam eyleyen krizde ilk etapta “yükselen piyasalar” ve Çin kurtarıcılığından bahseden argümanların kullanım süresini de doldurmuş oluyor. Merkezde zayıf toparlanma (ABD) ve deflasyon tehlikesi (Avro Bölgesi, Japonya) karşısında atılım gerçekleştirecek bir odak olarak BRICS düşüncesi çoktan berhava oldu. Görece yüksek büyüme oranlarına sahip Çin ve Hindistan’ın dünya ekonomisindeki beklentileri değiştiremediği ancak küresel hasılanınn yerinde saymasını engelledikleri söylenebilir. IMF World Economic Outlook’a göre “gelişmekte olan ülkeler” 2015’te (yüzde 4’e gerileyen toplam ekonomik büyüme beklentisiyle) 2009’dan sonraki en kötü büyüme performanslarını sergilediler. IMF 2016 için daha iyimser bir tablo çizse de bizzat kurumun bu beklentileri 2015’te iki kez eksi yönlü revize ettiğini biliyoruz.

Şangay endeksinin 2015 Haziran’ından Temmuz’una varan sürede yüzde 30’lara varan gerilemesi politik bağlantılarla desteklenen şirketlerin borsa balonunun patlaması kadar Çin ekonomisine yönelik beklentilerin de satışı desteklemesiyle ilgiliydi. Bankaların daha fazla kredi vermesi düzenlemeleri ve bağımsız varlık fonunun hisse senedi alımlarına başlamasının yetersiz kaldığını artık görüyoruz. Devre kesiciler bu bağlamda politika yapıcılar tarafından işe koşuluyor. Düzenlemenin yeni yılla birlikte başlaması aceleciliğinin arkasında bu yatıyor. Ancak hem Çin'deki çöküş hem de tetiklediği Avrupa borsaları çöküşü işlerin planlandığı gibi gitmediğini anlatıyor (bkz. 7 Ocak'ta Avrupa'daki borsalarda düşüşü gösteren grafik)

Sorun borsa ile mi sınırlı?

Yetersiz düzenleme ve kural ihlali argümanı ise sorunun esasen düzenleyici otoriteden kaynaklandığı ve çarenin borsanın olgunlaşması ve Çin’deki politik bağlantılardan – müdahalelerden azade bir yatırım ortamı sağlanması olduğunu ileri sürmek için kullanılıyor. Ancak işlemlere ara verme düzenlemesinin yapılmaması gerektiği, bunun derinleşme yetersizliği nedeniyle erken tarihli bir düzenleme olduğu düşüncesi hem aceleci hem de tek başına son derece yanıltıcı. Devam eden proleterleşme, fabrika yaşamının zorluğunun tetiklediği grevler ve buna karşın pmi endeksinin Mart 2015’ten bu yana 50’nin altında seyretmesinin gösterdiği üzere ekonomik yavaşlama eğilimi dikkate alınmadan borsa üzerine edilecek laf rakam fetişizmini dayatıyor.  

Dolayısıyla resme “Çin mucizesi” adıyla konulan örtüye rağmen artık daha görünür olan grev ve isyanları eklemeliyiz. Yan taraftaki son grafik uzun dönemdeki eğilimleri gösteriyor (Chuang dergisi preview makaleden alınmıştır, link: http://chuangcn.org/journal/one/no-way-forward-no-way-back/). Çin dünya ekonomisinin en büyük imalathanesi olduğu kadar grev sayılarının eşitsiz ancak istikrarlı bir şekilde artışı ile de merkezden farklılık arz ediyor. 2015'te grev ve gösteri sayısı 2014'ü ikiye katladı. Kısaca Çin kar oranları düşme eğilimi arka planında artan oranda ve daha etkili grevlerle sarsılıyor. Bir yandan da birikim temposunda yavaşlamanın sürdüğü ve spekülatif faaliyetin önemini arttırdığını görüyoruz.  

Kısaca değinilen acelecilikler, başa çıkılamaz çelişkilerin birikiminin bir parçası olan zengin ve güçlü ailelere karşı öfkeyi, akacak kültürel mecralar bulan bu hisleri, Çin’in bütün dünyaya emek ihraç ederken içeride de baskı aygıtlarını yetersiz bırakacak bir deneyim birikimine sahne olduğunu ve makina kırıcıların devre kesicilerden daha büyük borsa kapatmalarını hazırladığını görmezden gelmek anlamına geliyor. 

13 Ekim 2014 Pazartesi

Lütfen Kemerlerinizi Bağlayınız: Küresel Krizin Yeni Aşamasına Geçiyoruz!

2008 küresel ekonomik krizi hala sürüyor. Geçtiğimiz hafta uluslararası kurumlar tarafından üst üste açıklanan raporlar, önümüzdeki dönemde krizin yeni bir aşamasına geçiyor olduğumuza işaret ediyor. Yeni aşamanın ayırt edici özelliği, krizin yayılması değil derinleşmesi. Bu yeni aşamada dünya ekonomisi açısından kilit öneme sahip üretim üslerinin yavaşlamaya başlaması en önemli gelişme. Derinleşen dünya krizinin siyasi ve sosyal etkilerinin ağırlaşması ise kaçınılmaz. Doğrudan bir nedensellik kurma konusunda aceleci davramamalı ancak başta Orta Doğu olmak üzere, farklı bölgelerdeki gelişmeleri izlerken arka fonda dünya ekonomisinin temel eğilimlerini göz önünde tutmak gerek.


A. KrizinYayılması
Krizin ilk dönemi ABD'de yaşanan şok ile başladı. Küresel ekonomik kriz 2008'de ABD'de ortaya çıktığında, 2000'lerin başından itibaren büyüme trendine giren dünya ekonomisi sert bir şekilde daraldı. Krizin kurumsal arka planı 1990'ların sonlarından itibaren özellikle ABD'de kurulan yeni finansal mimari ve finansın yoksulları da içerecek şekilde derinleşmesiyle oluşmuştu. Konut piyasasında ortaya çıkan geri ödeme sorunlarının bankacılık, sigorta ve finans sektörlerine sıçraması çok kısa sürdü. Finansal piyasalardaki tıkanıklıklar ise üretimin sert bir şekilde daralmasını beraberinde getirdi. Devletin krize tepkisi hızlı ve büyük hacimli oldu. İlk aylarda yaşanan firma kurtarmaları yerini, önümüzdeki aylarda sonlanacak olan miktarsal genişleme programına bıraktı.

2011'de Avrupa genelinde yaşanan ikinci ekonomik daralma, krizin ikinci dönemine girildiğini ifade ediyordu. Bu aşamada firma iflaslarından devlet iflaslarına geçilmişti. Başta Yunanistan olmak üzere Güney Avrupa ülkelerindeki kamu borcunun çevrilemeyeceği tehlikesi, krizi bir borç krizi haline getirdi. Borç krizindeki ülkeler, 1980'li ve 1990'lı yıllarda Türkiye ve Latin Amerika'da aşina olduğumuz tipik neoliberal kemer sıkma paketlerini uygulamak durumunda kaldılar. Krizin ikinci aşaması, sermayenin krizi nasıl fırsata çevirdiğini anlamak için "örnek olay" niteliğindeydi. Avrupa (özellikle Alman) sermayesi işçi sınıfnın kazanımlarını hedefleyerek, borç kamçısı ile tek tek bu kazanımları geri almaya başladı.


2014'ün ilk aylarında, bitti denilen küresel krizin, bu sefer "yükselen piyasalar" tarafında yeniden alevlendiğine tanık olduk. Bu seferki sorun FED'in  miktarsal genişleme politikasına son vereceği ve kısa süre sonra yeniden faizleri yükseltebileceği beklentisinin ortaya çıkmış olmasıydı. Bu aşama henüz sonlanmadı. Önümüzdeki dönemde bu üçüncü dönenim ikinci yarısının gelişimine şahit olacağız.

B. Krizin Derinleşmesi
Dünya ekonomisinin geleceği ile ilgili geçtiğimiz günlerde üst üste yayınlanan raporlar, yukarıda kısaca özetlediğim 6 yıllık seyrin 2014 ile birlikte ancak özellikle 2015'te yeni bir aşamaya geçebileceğinin işaretlerini veriyor. Bu yeni aşamanın temel özelliği, dünya ekonomisinin üretim üslerinde görülen sıkıntılar. Krizin derinleşmesi olarak adlandırabileceğimiz bu yeni aşamayı tespit ederken dört temel gelişmeden hareket ediyorum.

1. "Alman Modeli" tıkanıyor mu?
Bu gelişmelerden ilki, Almanya'nın resesyona girme riskinin artması. 2014'ün ikinci çeyreğinde Alman ekonomisi yüzde 0.2 daraldı. Ancak önemli olan bu daralmanın uzun sürebileceğine dair belirtilerin olması. Örneğin geçtiğimiz Ağustos'ta ihracat yüzde 5.8 daraldı. Bu 2009'dan beri en yüksek daralma oranı idi. İkinci önemli veri, yine Ağustos ayında sanayi üretiminin yüzde 4 azalmasıydı. Daha da önemlisi, OECD tarafından analiz edilen öncü göstergeler sonucunda, Almaya'daki ekonomik büyüme trendinin küçülmeye doğru yöneldiğinin tespit edilmesi.

Kaynak: OECD, 2014: http://t.co/Qy8pYFizLt

Almanya'daki bu gelişmeler krizin Avrupa'daki gidişatını etkileyecek düzeyde. Bunun nedeni Almanya'nın dünyanın en önde gelen ihracat ekonomilerinden biri olmasının yanında, kriz sırasında Avrupa'nın temel dinamosu olmasıydı. Almanya'nın gerilemesi ihtimalinin sadece ekonomik değil siyasi sonuçları da olacaktır. Bunlar arasında en önemli olanı, krizin başından itibaren Alman sermayesi tarafından yürütülen Avrupa'nın "Alman modeli" çerçevesinde yeniden biçimlendirilmesi projesinin gölgelenmesidir.

Almanya'daki daralma riski, Avro Bölgesi'nde 2008'den beri üçüncü dip durumunun yaşanmasını, yani üçüncü kez resesyona girme ihtimalini kuvvetlendirdi. Resesyon riskinin arttığı bir ortamda Avrupa genelinde deflasyon riskinin de artması, (i) ekonomik daralmanın etkilerinin daha da büyük olmasına, (ii) yeniden toparlanmanın gecikmesine, (iii) toparlanma için geleneksel olarak neoliberal müdahale alet çantasında olmayan araçların geliştirilmesine neden olabilir.

Kaynak: OECD, 2014: http://t.co/Qy8pYFizLt

Kısacası, krizin yeni aşamasıyla beraber derinleşmenin yaşandığının göstergelerinden ilki, Almanya'nın ekonomik büyüme temposunun azalması sonrasında "Alman modelinde" ilk tıkanıklıkların ortaya çıkması ve Avrupa genelinde resesyon ve deflasyonun bir arada yaşanma olasılığının artmasıdır.


2. "Abeconomics" Japonya'yı kurtaramadı!
İkinci gelişme, dünyanın üçüncü büyük ekonomisi olan Japonya'da da resesyon ihtimalinin artıyor olmasıdır. Başbakan Abe'nin uyguladığı, güçlü parasal genişleme ve yatırım teşviklerine dayanan Abeconomics sayesinde Japon ekonomisinde uzun yıllardır süren durgunluğun aşılacağı beklentisi, geçtiğimiz yıl bir miktar canlanan ekonomik büyüme ile özellikle Keynesyen çevrelerde heyecan yaratmıştı. Ancak 2014'ün ilk yarısında gelen veriler, Abeconomics'in Japonya'yı kurtaramayacağını gösteriyor.


Kaynak: OECD, 2014: http://t.co/Qy8pYFizLt

Dolayısıyla Almanya ve Avro Bölgesi'ndeki daralma ve deflasyon riskine, Japonya'daki daralma riski eklendiğinde, dünya ekonomisinin iki önemli üretim üssünde ciddi bir tıkanıklık yaşandığını söyleyebiliriz.


3. "Yükselen Piyasalar" yavaşlıyor!
2008 krizinin yayılması sürecinin ilk iki aşaması sırasında, dünya ekonomisindeki büyümeyi pozitif tutan en önemli etken, "gelişmekte olan piyasaların" yüksek oranlı büyümeye devam etmeleriydi. Krizin derinleşmesi aşamasının en önemli özelliklerinden biri, önceki dönemde görülen bu trendin aşağıya doğru kırılması, yani "yükselen piyasaların" büyüme hızlarının yavaşlamaya başlamasıdır.

Kaynak: http://goo.gl/8SD7o3

Yükselen piyasalar kategorisindeki 19 büyük ülkeye ait 2014'ün ilk yarısına ait verilere bakıldığında sanayi üretimi, tüketici harcamaları ve ihracatın keskin bir şekilde daraldığı görülebilir. Bu öncü göstergeler, 2014 ve 2015 için ekonomik büyümenin yavaşlayacağını gösteriyor. Bu trende bir de FED'in faiz artırımı eklendiğinde, daralmanın daha da büyük olacağını öngörmek zor değil. Ancak Brezilya ve Rusya gibi ülkelerdeki yavaşlamanın yanında, Çin'in yavaşlamasının etkisi, dünya ekonomisi üzerinde daha hissedilir düzeyde olacaktır.


Kaynak: OECD, 2014: http://t.co/Qy8pYFizLt

Almanya ve Japonya'dan sonra, dünyanın fabrikası konumunda olan Çin'deki ekonomik büyümenin de tempo kaybetmeye başlaması, krizin derinleşmesi sürecinin en önemli bileşenlerinden biridir.

4. ABD'deki toparlanma kalıcı mı: Gölge Bankacılığın Yeniden Yükselişi
ABD'nin 6 yıldır sürdürdüğü kriz karşıtı politika, faizlerin sıfırlanmasına ve miktarsal genişlemeye dayanıyordu. Yukarıda ele aldığımız diğer bölgelerin yayında ABD ekonomik toparlanma konusunda bir istisna gibi görünüyor. Ancak dünyanın geri kalanında ekonomik kriz derinleşirken ABD'nin kendi başına ekonomik toparlanmasını sürdürmesi mümkün değil. Bu genel değerlendirmenin yanında ABD'ye özgü bir gelişmenin altını çizmeliyiz: gölge bankacılık sisteminin yeniden ve hızla genişlemeye başlaması.

Gerçekten de ABD'de krizden çıkış için uygulanan politikalar sonrasında iki gelişme ortaya çıktı: (i) faizlerin sıfırlanmasının alternatif gelir kaynaklarına yönelmeyi teşvik etti, (ii) miktarsal genişlemenin muhatabı olan bankacılık sisteminin elinde kullanıma hazır muazzam miktarda likiditenin birikti. Beklenen bankacılık sistemine pompalanan bu paranın yatırımlara yönlendirilmesiydi. Bunu mümkün kılacak ise, bu fonların normal bankacılık sisteminin tabi olduğu denetimin dışında yer alan gölge bankacılık sistemine kaymasını engellemek idi. Ancak 2014 itibariyle geldiğimiz nokta, gölge bankacılık sisteminin yeniden yükselişi ve yeni dalga finansal araçların devreye sokulmasıdır. Kısacası, 2008 krizinin patlak vermesinde etkin olarak rol oynayan mekanizma, ciddi herhangi bir değişikliğe uğramadan işlemeye devam etmektedir.


Kısmi Sonuç: Politika Tepkisi Değişiyor Mu?
Küresel krizin derinleşmeye başlaması, krizin yakıcı etkilerinin daha da artmasına ve tüm dünyada çalışanların yaşam koşullarının daha da kötüleşmesine neden olacaktır. Krizin bu yeni aşamasını, önümüzdeki dönemde farklı yönleriyle ele alacağız. Bu değerlendirmeyi tamamlamadan önce, son olarak, kriz derinleşmesi aşamasına girilirken devletlerin krizden çıkış için uyguladıkları ve işlemediği artık daha açık olarak görünen politika tepkisinde bir değişim olup olmadığına bakalım.

Gerçekten de küresel krizin yayılmasından sonra derinleşmesi sürecinin de başlaması ve bunun bir türlü tersine çevrilememesi, krize neden olan ve bu zamana kadar uygulanan ekonomi politikalarının eleştirilmesini, hatta bunların değiştirilmesini gündeme getirmeli diye düşünebiliriz. Ancak dünya ekonomisinde yukarıda özetlediğim krizin derinleşmesi ihtimaline yer verdiği raporunda IMF'nin krizden çıkış için önerdiği yol "yapısal reformlara" öncelik verilmesi. Yani kriz öncesinde uygulanan ve krizin patlak vermesinde büyük payı olan politika setinin tek bir aracına dahi dokunmadan aynen uygulanması. Kısacası, dünya ekonomisindeki kriz eğilimleri derinleşirken egemen gidişat neoliberalizmin daha da tahkim edilmesi yönünde. Dolayısıyla kısa ve orta vadede sürecin tersine dönmesi için görünen herhangi bir neden yok.

15 Ağustos 2014 Cuma

Avro Bölgesi'nde deflasyona doğru

Şubat ayında krizotlarıblogspot.com’daki değerlendirmelerin zemin hazırladığı Finansallaşma, Borç Krizi ve Çöküş isimli kitabımıza son paragrafları eklerken Dünya ekonomisinde uluslararası finansal kuruluşların bir umut olarak tutunduğu zayıf toparlanmadan bir olasılık olarak bahsetmiştik. Toparlanma sonrası FED faiz kararları ve parasal genişlemenin sona ermesi 2014 boyunca ve özellikle sonlarda aralarında Türkiye’nin de bulunduğu orta gelir düzeyindeki ülkelerde büyük oynaklıklara yol açabilirdi. Ancak başka bir senaryo da konuşulmaktaydı:

“İkinci senaryo, finansal çöküş ve sonrasındaki reformların kriz olasılığını zayıflatmadığını vurgulamaktadır. Bu şartlar altında dünya ekonomisinde uzun yıllara yayılan bir durgunluk ya da orta vadede zayıf bir toparlanma beklenebilir. Yunanistan’ın yeni bir borç yapılandırmasına gitmesinden, avronun çöküşüne kadar birçok olasılık Avro Bölgesi’nden başlayarak dünya ekonomisini olumsuz etkileme ihtimalini barındırmaktadır. Ancak yeni bir çöküş ve belirsizlik söz konusu olmaksızın da dünya ekonomisinde çabuk toparlanma beklemek için bir neden bulunmamaktadır. Merkez bankalarının uyguladığı düşük faiz politikası, emek piyasasının esnekleştirilmesi doğrultusunda birçok ülkede alınan önlemlerin üretken yatırımların artışı için uygun zemini hazırladığı ve sermayenin değersizleşme sürecinde mesafe kat edildiği ve bunun kısa dönemde kâr oranlarında ciddi bir sıçrama yaratacağını ileri sürebilmek için yeterli neden yoktur.” (s. 183).

Vardığımız sonucu açıklarken, kamu harcama kesintilerinin ekonomik büyümeye olumsuz etkisinden, Avro Bögesi’nde deflasyon olasılığından ve “standart olmayan önlemler” kullanılarak gerçekleştirilen uygulamaların yeni kırılganlıklar yarattığından bahsetmiştik.

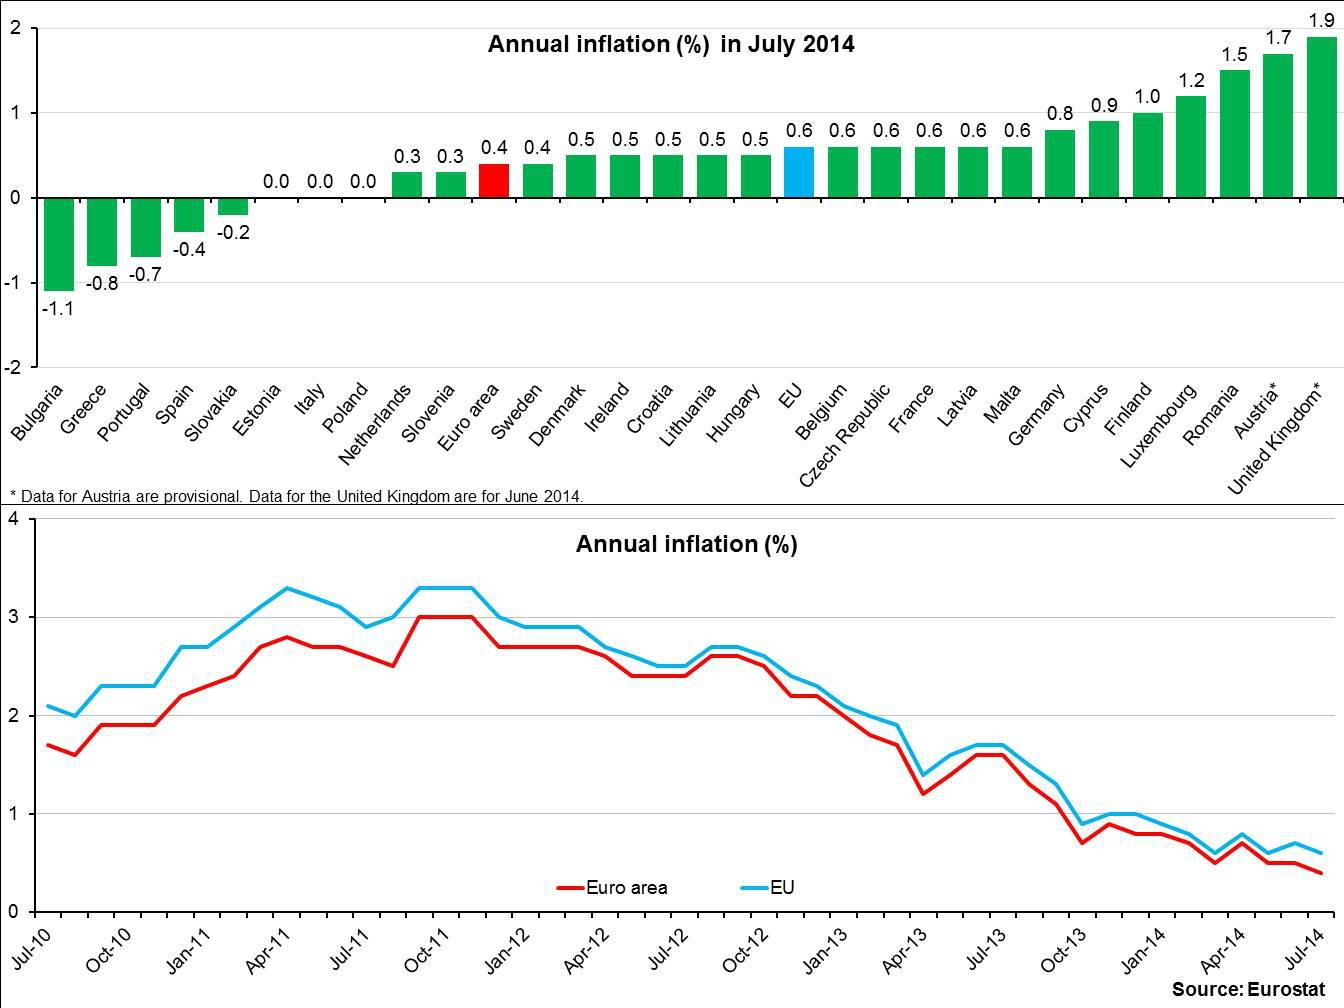
Çözümlememiz pamuk ipliğine bağlı bir toparlanmayı ve yeni krizleri öngörüyordu. Şimdi iki senaryonun kısmen de olsa bir arada yürürlükte olduğunu vurgulamak mümkün görünüyor. Japonya ekonomisinin 2014 ikinci çeyreğinde % 1,7 küçülmesini takiben şimdi ABD ekonomisindeki toparlanmanın boyutları, FED’in 2015’teki faiz artışının zamanlaması ve Avro Bölgesi’nde İtalya’nın resesyonu, Alman ekonomisinin daralması ve Avro Bölgesi’nde büyümenin 2014’ün ikinci çeyreğinde sıfır gerçekleşmesi konuşuluyor. Eurostat verilerine göre Avro Bölgesi’nde yıllık enflasyon oranı da % 0,4’e kadar geriledi.

Bundan sonra ne olacağını biliyoruz. Avrupa Merkez Bankası Eylül ayında başlatacağı yeni bir “standart olmayan önlem”i, 700 milyar avroluk programını daha da genişletecek. Amaç ekonomik büyümeyi teşvik olduğu için bu paranın doğrudan özel sektörün fonlanması için kullanılması koşulu getirilmişti. Bu kredi programı (targeted lending) zaten yeni kırılganlıklar yaratacaktı. Şimdi özel sektörün karlılığın üretim alanında restorasyonunun sağlanmadığı koşullarda finansal yatırımlarda bulunmasının aracı olacağı balon çok daha büyük olacak.

Aynı zamanda deflasyonist ortam ya da bu seviyelerde enflasyon yüksek borçlu ülkelerde içinden çıkılmaz bir atmosfer oluşturacak. GSYH’ye oranla kamu borcu artarken, bir şirket ya da hanehalkının elindeki varlıklara oranla kendi borç oranları da artacak. Fiyatlar düşerken borçlar azalmadığı için, 2006-2007’de ev fiyatlarının düşüşü sonrası değişken faizli mortgage ödemelerinde başlayan sorunların yarattığı dalgayı anımsatırcasına borçların ödenememesi nedeniyle kredi piyasasında tıkanıklıklar oluşacak. 

Avrupa finansal sisteminde bu tarz temerrütlerin ne kadar büyüklükte sarsıntılara neden olacağını kestirmek mümkün değil. Ancak çare olarak “yapısal reform” görüldüğü için bir döngüye girildiği hissi içerisinde olmak mümkün. 2014 sonu ve 2015 başında para birimlerinde düşüş beklenen “kırılgan beşli” (Brezilya, Hindistan, Türkiye, Güney Afrika, Endonezya) ve Rusya’nın teknik olarak resesyonda olmayan ancak % 1 büyüme umulan ekonomisi, 2010-2011’deki yüksek büyüme oranlarının “yükselen piyasa” olarak adlandırılan ülkeler için de artık ihtimal dahilinde olmadığını gösteriyor.  

Piyasa terminolojisini kullanacak olursak aşağı yönlü risklerin bu kadar yoğunlaşması bize tek bir şey gösteriyor: kriz geride bırakılamıyor. 

28 Ocak 2014 Salı

Küresel Krizde Yeni Aşama, Merkez Bankası Kararları ve Yaklaşan Krizin Adını Koymak


Geçtiğimiz hafta TL, Dolar karşısından, Arjantin Peso’sundan sonra en hızlı değer kaybeden para birimi olunca 27 Ocak akşamı, merkez bankası para politikası kurulunu olağanüstü toplantıya çağırdı ve sonuçta sert faiz artırımı kararları aldı. Bankanın aldığı kararları ve bu kararların olası etkilerini anlayabilmek için, meseleyi dünya ve Türkiye ekonomisinin temel dinamiklerini hesaba katan bir konjonktür analizinin içine yerleştirmek isabetli olacaktır.


2008 Krizi Sürüyor!

İlk olarak belirtmemiz gereken unsur, 2008’de ABD’de patlak veren küresel krizin etkilerinin hala devam ettiği. Krizin gerisinde 1990’ların sonlarından itibaren ortaya çıkan yeni finansal mimarinin borcun ve riskin metalaştırılmasına olanak vermesi sayesine Amerikan toplumunun en yoksullarının borçlandırılması yatıyordu. Yoksulların borçlarını ödeyememeleri sonucunda önce konut sektörüne ardından da finansal alana ve nihayetinde ekonominin geneline yansıyan bir krizle karşılaşıldı. Amerikan ekonomisi küçüldü, işsizlik arttı ve devlet (merkez bakası ve hazine) devreye girerek, batan bankaları ve büyük şirketleri kurtardı.


Krizin ikinci aşaması 2011 yılında Avrupa’da derinden hissedildi. Bu aşamada artık bankaların batması aşamasından devletlerin batması aşamasına geçilmiş oldu. Krizin Avrupa serüveninde, Avrupa Birliği’nin kurumsal yapısından kaynaklanan faktörlerin yanında, Birlik üyesi ülkeler arasındaki rekabetçilik farkları ve bunun yansıması olan dış ticaret açıkları/fazlalıkları önem taşımıştır. Ancak bunlar kadar önem taşıyan bir başka konu, özel zararın sosyalleştirilmesinin devletleri iflasa sürüklediğidir. Yani, ABD’deki krizin etkisiyle batan bankaları kurtarma uğraşı, devletleri batmanın eşiğine getirmiş ve tüm Avrupa finansal mimarisinin çatırdamasına neden olmuştur. Krizin Avrupa ayağında, ABD'dekinen farklı olarak kemer sıkma tedbirleri çok daha sert uygulanmış ve Avrupa sermayesi, krizi emekçileri disipline etmek için fırsat bellemiştir.


Küresel Krizde 3. Aşama Olarak “Gelişen Piyasalar” Krizi

2014’e geldiğimizde küresel krizin yeni aşaması, bu sefer “gelişmekte olan piyasalar” olarak kodlanan ve krizin önceki iki aşaması sırasında dünya ekonomisinin lokomotifi olan geç kapitalistleşmiş ülkeleri etkisi altına alıyor. Bunun temel sebebi, dünya parası olan dolayısıyla tüm ülkelerin dış ticaretlerini sürdürürken kullandıkları doları basan FED’in, sıkça tartışıldığı gibi, Amerikan ekonomisinin gerekleri uyarınca para politikasını yeniden düzenlemesi.


FED’in kararlarını alırken geç kapitalistleşen ülkeleri düşünerek karar alacak durumu yok, zira ABD’de şu an için esas olan bir yandan krizden çıkmak, krizin etkilerini azaltmak ve istikrarlı bir ekonomik büyüme temposuna ulaşmak. Diğer yandan da oluşması muhtemel varlık fiyatları balonlarının ve enflasyonun önüne geçmek. Dolayısıyla bugün yaşadığımız süreç, Mayıs 2013’te ilan edilen miktarsal genişlemenin aşamalı olarak daraltılması stratejisinin sonuçlarının başlangıcı olarak görülebilir. Sonuç olarak vurgulanması gereken, bundan sonra küresel piyasalardaki fonların yönü “gelişmekte olanlar” değil, ABD ve AB olacaktır. İçinde bulunduğumuz evreyi küresel krizin üçüncü aşaması olarak adlandırmayı önerdikten sonra Türkiye'deki son gelişmeleri değerlendirmeye geçebiliriz.

Merkez Bankası “Bağımsızlığının” İşlevi
Dün merkez bankası toplantısı sırasında “dik dur artırma” nidalarını işittik. Aynı anda başbakan da “faiz artırımına karşı olduğunu” açıkladı. Dolayısıyla merkez bankasının aldığı kararları yorumlamadan önce merkez bankası “bağımsızlığı” konusunu kısaca açmak gerekiyor. Para politikası uygulanmasını siyasetin etki alanından çıkarmayı amaçlayan bir kurumsal düzenleme olarak merkez bankası bağımsızlığı, Post-Washington uzlaşısı olarak bilinin politika paketinin en önemli parçalarından biriydi ve Türkiye’de 2001 krizi sonrası uygulamaya kondu.


Ancak 2001 yılından beri uygulanan merkez bankası bağımsızlığı hiç bugünkü kadar işlevli olmamıştı diyebiliriz. Zira eğer faiz artırımı tutarsa "bağımsız" banka "gereğini" yapmış olacak ve bankanın bağımsızlığına saygı gösteren hükümet bundan dolayı artı puan kazanmış olacak. Ancak faiz artırımı kararı beklendiği gibi etki yapmazsa, hükümet biz dedik ama banka "bağımsız", bizi dinlemedi ve faizi artırdı diyebilecek ve hükümet için her iki durumda da meselenin siyasi mesuliyetinden sıyrılmak için bir alan oluşacaktır. Dolayısıyla her durumda hükümetin siyasi sorumluluğunu alabilmek için tasarlanmış bir kurumsal mekanizma olarak merkez bankası bağımsızlığının en çok işe yaradığı zamanlardayız.

Kararlarının Anlamı ve Türkiye İçin Krizin Adını Koymak: Stagflasyon Mu?

Bankanın aldığı kararları tek tek sıralamak yerine bunların topluca ne anlam ifade ettiği üzerinde durmak daha toparlayıcı olacaktır. Dünkü kararlarla banka ilk olarak faiz oranlarını sert bir şekilde yükseltmiş oldu, ikincisi de politika faizi olarak haftalık repo faizini işaret ederek faiz araçlarını sadeleştirdi. Peki bu kararlar ne anlama geliyor? 


Öncelikle içinden geçtiğimiz dönem ve kısa vadeli konjonktür için krizin adını koymaya çalışmanın sadece teknik bir mesele olmadığının altı çizmek gerekir. Zira bu tespit üzerinden hem hükümetin hamleleri, hem sermayenin hareketi, hem de emek cephesinin krizin faturasının kendisine yıkılmasını önlemesi için yapabilecekleri hakkında öngörülerde bulunabiliriz. Üzerine uzun uzun tartışılabilir ancak bir yerden başlamak için krizin stagflasyon biçiminde ortaya çıkabileceğini ileri sürüyorum. Stagflasyonu en basit haliyle hem fiyatlar genel düzeyinin arttığı yani enflasyonun yükseldiği, hem de durgunluğun olduğu yani ekonomik büyümenin tempolu bir şekilde artmadığı bir ortam olarak tanımlayabiliriz. Bunun için gerekçeleriz şunlar olabilir:

-Dünya ekonomisinde ekonomik büyüme temposu hızlanmıyor hatta başta Çin olmak üzere “gelişmekte olan” olarak kodlanan geç kapitalistleşmiş ülkelerin büyüme hızı yavaşlıyor. Her ne kadar Avrupa için büyüme beklentisi olsa da, toplamda dünya ekonomisinde ihracatın artması için canlı bir dış pazar atmosferi mevcut değil.

-ABD ekonomisi için olan “iyimser” senaryo, “yükselen piyasalar” için krizi tetikleyen en önemli unsur olacaktır. Faiz artırımında gördüğümüz gibi borçlanmanın maliyeti artacak. Bu özellikle Türkiye gibi cari açığı yüksek olan ülkeleri daha fazla etkileyecek. Dolayısıyla dünya ekonomisi içindeki en önemli ağırlık merkezlerinden olan ABD ve Avro Bölgesi’nde ekonomik büyümenin yaşanması durumunda dahi, bu durum Türkiye gibi ülkeler için küçülme anlamına gelecektir. 

-Bu iki noktanın anlamı, merkez bankasının yaptığı faiz artırımının, orta vadede kuru düşürmeye yetmeyebileceğidir. TL geçtiğimiz yıl zaten çoktan devalüe oldu ve bu sefer yeniden değer kazanması, 2011’deki gibi kolay olmayabilir. Zira o zaman FED faizleri sıfıra yakınken, şimdi faiz artırmaya hazırlanıyor. 

Bu üç koşul ışığında merkez bankası kararlarının olası sonuçların ana hatlarıyla aşağıdaki gibi özetleyebiliriz. 

Yaklaşan Durgunluk ve İnşaat Odaklı Birikimin Sonu

Faiz artışı kararının en dolaysız sonucu, zaten 2012'den itibaren iyice azalan ekonomik büyüme temposunun daha da azalması yönünde olacaktır. Ekonomik büyümenin daralmasının cari açığı kısmen azaltması beklenebilir. Ancak esas etkisi işsizlik üzerinde olacaktır. Dolayısıyla faiz artışı kararının ikinci etkisinin, işsizlik oranının yüzde 10'ların üzerine çıkması beklenebilir. Üçüncü olarak, özellikle kredi faizlerinin de artacağı düşünüldüğünde, kararlardan en çok konut sektörünün etkileneceğini tahmin etmek zor değil. Dolayısıyla bu kararlarla, 2008 krizinden sonra hükümetin iç talebi canlandırmada kullandığı en önemli araç olan "inşaat odaklı birikim" stratejisinin önemli yaralar alacağını söyleyebiliriz. Son olarak faizlerin artışı, özellikle küçük işletmeler için kredi borcunu ödeyememe anlamına gelebilir. Bu bağlamda, 2008 krizi sonrası iç talebin canlandırılmasıyla desteklenen büyüme, talebin daraltılması sonucunda büyük ölçüde ihracat artışına bağlı kalacaktır.


Enflasyonun Yükselişi

Merkez bankası kararlarından sonra kısa vadede doların ve avronun gerileyeceğini söyleyebiliriz. Ancak bu gerilemenin sürekli olacağını varsaymamız için elimizde herhangi bir kanıt yok. Zira 2002-2013 arasındaki dönemde FED trend olarak genişleyici para politikaları uyguladı, ancak bu sürecin sonuna gelindi. Eğer ABD'de toparlanma devam ederse, önümüzdeki dönemde faiz artışı bile gündeme gelebilir. Dolayısıyla konjonktür Türkiye gibi ülkelerin aleyhine işliyor.

İkinci olarak, ihracat ithalata bağlu olduğu sürece döviz açığı sorunu öyle ya da böyle önümüze gelecektir. Faiz kararları sonucu ülkeye gelen döviz sayesinde bastırılan döviz, Türkiye ekonomisinin bu bağımlı yapısıyla ilgili herhangi bir iyileştirme getirmeyecektir. Aksine var olan sanayi yapısı için olumsuz etkilerde bulunma ihtimali daha yüksektir.

Son olarak Gezi Direnişi ile birlikte iktidar bloğu içinde var olan çatlakların belirginleştiği, 17 Aralık'ta başlayan operasyonlarla da daha da derinleştiği ve bir devlet krizi halini aldığını söyleyebiliriz. Bunun anlamı AKP'nin en önemli siyasi sermayesi olan "istikrar" kozunun elinden kaymaya başlamasıdır. 

Dolayısıyla, faiz artırımı ilk anda etkili olsa bile, faizin kendisi orta vadede siyasi riski yüksek bir ülke için TL'nin yeniden değer kaybetmesine engel olabilecek bir araç olarak görülmemelidir. Dövizin TL karşısında yeniden değerlenmesi ise, başta yakıt ve enerjii fiyatları olmak üzere ithalat kanalıyla iç piyasayı etkileyecek ve enflasyon artışını körükleyebilecektir.

Toparlamak gerekirse, faiz artış kararının etkileri çok yönlü olacak ve bunlar tartışılmaya devam edilecek. Şu aşamada söylenebilecek olan önümüzdeki dönemde, büyümenin yavaşlaması ve işsizliğin artmasının yanında dövizin yeniden değerlenmesiyle beraber enflasyonun yükselmeye devam etmesi gibi, seçime giden bir hükümetin hiç de hoşlanmayacağı gelişmelerin yaşanabileceğidir. Tüm bu sürecin olası siyasi sonuçlarını tartışmak da bir başka yazıya kalsın.