1 Kasım 2014 Cumartesi

Ekonomi Yönetiminde Sıkışma-II: Talih Bir Kez Daha Hükümetin Yüzüne Gülecek Mi?

Önceki yazıda, Türkiye ve dünya ekonomisindeki gelişmelerin sonucunda 2015 yılında bir yandan ekonomik büyümenin tempo kaybetmeye devam etmesi, diğer yandan da enflasyondaki artşın sürmesi senaryosunun kuvvetli bir ihtimal olarak karşımızda durduğuna işaret etmiştim. Bu gelişmeler sonucunda ekonomi yönetiminin hareket alanının daralabileceği ve  hükümet üzerinde ekonomik sorunların baskısının daha da artabileceği ihtimali üzerinde durmuştum. Bu yazının konusu, hükumetin elinde bu sıkışma tablosuna müdahale edebilmek için var olan seçeneklerin neler olabileceği. Uluslararası konjonktürdeki gelişmeler, hükümet açısından önceki yazıda işaret ettiğim olumsuz tabloyu dağıtabilir mi? sorusu, bu yazıda değineceğim ikinci konu olacak.

Hükümetin Önündeki Alternatifler
Hükümetin manevra kabiliyeti, para politikasındansa maliye politikası alanında daha geniş. Bunun nedeni merkez bankasının bağımsız olması ve hükumetin müdahalesi dışında olması değil, önümüzdeki konjonktürde para politikası ile yapılabileceklerin sınırlı olmasıdır. Ekonomideki olası bir kötüleşme karşısında hükumetin elindeki olanakları altı başlıkta toplayabiliriz. 

- İlki, kamu borcunun görece düşük olmasıdır. Kamu borcunun göreli  düşüklüğü, (a) kamu harcamalarını artırarak ekonomiyi canlandırma seçeneğinin kullanıma hazır olmasını, (b) daha düşük faizle borçlanabilmeyi, (c) bir dış şok karşısında ekonominin ani durmasına karşı istihdamın sert bir şekilde daralmasını bir süreliğine de olsa durdurmaya yarayacak önlemleri almayı, (d) özel sektörün karşılaşacağı bir borç sıkışması durumunda, bu borçlara devlet garantisi verilmesini mümkün kılacak bir alan yaratmaktadır.

- İkincisi, net hata ve noksan kaleminden gelen paranın sürmesidir. 2014'ün ilk 9 ayında "kaynağı bilinmeyen" para girişi 8 milyar doları aşmış durumda. Bu, özellikle cari açık sorununun hafifleterek hükumetin elini rahatlatıyor.

- Üçüncüsü, kıdem tazminatı ve işsizlik fonunda biriken paranın ekonomiyi canlandırma amaçlı kullanılması. Bu zaman zaman gündeme gelen ancak her seferinde güçlü bir direnişle karşılaşan bir seçenek. Ancak, işlerin kötüleşmesi durumunda bu fonların acil durum tedbirleri çerçevesinde devreye sokulması gündeme gelebilir.

- Kamu bankaları aracılığıyla kredi genişlemesinin sürdürülmesi bir değer seçenek. Hükumet, özellikle 2008 krizi sırasında, kamu bankalarının kriz dönemlerinde ne kadar işe yaradığını deneyimledi. Bankacılık sektöründeki kamu varlığı, önümüzdeki olası ekonomik sorunlarda da benzer amaçla kullanılacaktır.

- Özelleştirmelere hız vermek, bir diğer seçenek. 2014 yılında yeniden hızlanan ve şimdiden 10 milyar dolara ulaşan özelleştirme sürecinin 2015'te de sürmesi beklenmeli. Özellikle enerji sektörü ve termik santrallerin satılması gündemde.

- Son olarak, başta konut sektörü gibi kilit alanlar için olmak üzere vergi indirimi, kar garantisi ya da yatırım teşvikleri gibi araçlar, hükumetin kullanabileceği alternatifler arasında yer alıyor.

Ekonomik Sarsıntıyı Önlemeye Yeter Mi?
Ancak yukarıda sıralanan önlemlerin hemen hepsi tek atımlık silahlardır. Kamu mali disiplini, 2000’li yıllardaki neoliberal programın alamet-i farikalarından biriydi. Mevcut şartlar altında eğer bu ortadan kalkarsa, ne enflasyonu tutmak, ne bankacılık alanındaki düzenlemeleri sürdürebilmek ne de düşük bir faizle borçlanabilmek mümkün olacaktır. Dolayısıyla, ekonominin kötüye gitmesi durumunda hükumetin elinde seçenekler var. Ancak bu seçenekler, mevcut sorunların çözümünü değil, sadece olası ani çöküş durumunu yumuşatmaya yarayacaktır. Yoksa bu önlemler stagflasyonist eğilimleri ortadan kaldırmaz sadece bunları zamansal olarak ileriye erteleyebilir. 


Talih Bir Kez Daha Hükümetin Yüzüne Gülecek Mi?

Önceki yazıda ana hatlarıyla özetlediğim ve ekonomi yönetiminin sıkışması ile sonuçlanabilecek dünya ekonomisindeki gelişmelere, geçtiğimiz ay yenileri eklendi. Bu yeni gelişmeler, bir kez daha talihin (uluslararası konjonktürün) AKP'nin yüzüne gülmesine sebep olabilir. Bu gelişmeleri şöyle özetleyebiliriz:

- Dünya ekonomisindeki yavaşlamanın bir sonucu olarak yaşanan petrol fiyatlarının düşüşü, hem hükumetin enflasyon ve cari açık açısından elini rahatlatacak, hem de faiz artışı yapmadan enflasyonun düşüşünü mümkün kılacağı için stagflasyonist gidişatın önünde tersine işleyen bir yavaşlatıcı olacaktır. 

- Hükümetin en çok bel bağladığı gelişmelerden biri, deflasyon ve resesyon tehdidi ile yüzyüze olan Avrupa'nın yeni bir parasal genişleme operasyonu başlatacak olması. Ekonomi Bakanı Zeybek bu durumu şöyle özetlemiş:
"ABD parasal daralmaya giderken, Avrupa Merkez Bankası, 'ben parasal genişlemeye gidebilirim' dedi ve şu anda gidiyor... Evet, Türkiye Fed'den etkilenecektir ama Avrupa Birliği'nden etkilenmesiyle, Fed'den negatif etkilenme nötrolize olacaktır, hatta artıya geçecektir. Yani Türkiye, bundan pozitif yönde etkilenecektir."
- Üçüncü ve en önemli gelişme FED'in faiz artışının zamanlamasına dair yaşandı. Buna göre FED daha önceden ilan ettiği gibi Ekim ayı sonunda, 2008 yılında başlayan bilanço genişlemesine dayanan para politikasını (QE) sonlandırdı. Ancak dünya ekonomisinde, ABD dışındaki önemli üretim üslerindeki yavaşlama nedeniyle, faiz artışında acele etmeyeceğini ima etti. Dolayısıyla, dünyanın geri kalanında ABD'ye doğru olması beklenen parasal hareketin bir süre daha ertelenmesi ihtimali gündeme geldi.

Sonuç: 2015 (Seçimi) İçin İşler Tıkırında (mı?)
Toparlamak gerekirse, iki yazının sonuçlarını şöyle özetleyebiliriz:
- Dünya ekonomisi küresel ekonomik krizin derinleşmesi aşamasına girerken, Türkiye ekonomisi 2015 yılıyla birlikte ekonomi yönetiminin hareket alanının daraldığı bir konjonktüre girecek.
- Ancak petrol fiyatlarının düşüşü ya da FED'in faiz artırma kararının ertelenmesi gibi etkenlerle bu olumsuz konjonktürün etkileri hafifleyebilir.
- Bu hafifletici etkiler hükumete sadece zaman kazandırabilir.
- Ana doğrultunun ekonomik büyümenin yavaşlaması ve işsizlikteki artışın sürmesi biçiminde gerçekleşmesi kuvvetli olasılık.

13 Ekim 2014 Pazartesi

Lütfen Kemerlerinizi Bağlayınız: Küresel Krizin Yeni Aşamasına Geçiyoruz!

2008 küresel ekonomik krizi hala sürüyor. Geçtiğimiz hafta uluslararası kurumlar tarafından üst üste açıklanan raporlar, önümüzdeki dönemde krizin yeni bir aşamasına geçiyor olduğumuza işaret ediyor. Yeni aşamanın ayırt edici özelliği, krizin yayılması değil derinleşmesi. Bu yeni aşamada dünya ekonomisi açısından kilit öneme sahip üretim üslerinin yavaşlamaya başlaması en önemli gelişme. Derinleşen dünya krizinin siyasi ve sosyal etkilerinin ağırlaşması ise kaçınılmaz. Doğrudan bir nedensellik kurma konusunda aceleci davramamalı ancak başta Orta Doğu olmak üzere, farklı bölgelerdeki gelişmeleri izlerken arka fonda dünya ekonomisinin temel eğilimlerini göz önünde tutmak gerek.


A. KrizinYayılması
Krizin ilk dönemi ABD'de yaşanan şok ile başladı. Küresel ekonomik kriz 2008'de ABD'de ortaya çıktığında, 2000'lerin başından itibaren büyüme trendine giren dünya ekonomisi sert bir şekilde daraldı. Krizin kurumsal arka planı 1990'ların sonlarından itibaren özellikle ABD'de kurulan yeni finansal mimari ve finansın yoksulları da içerecek şekilde derinleşmesiyle oluşmuştu. Konut piyasasında ortaya çıkan geri ödeme sorunlarının bankacılık, sigorta ve finans sektörlerine sıçraması çok kısa sürdü. Finansal piyasalardaki tıkanıklıklar ise üretimin sert bir şekilde daralmasını beraberinde getirdi. Devletin krize tepkisi hızlı ve büyük hacimli oldu. İlk aylarda yaşanan firma kurtarmaları yerini, önümüzdeki aylarda sonlanacak olan miktarsal genişleme programına bıraktı.

2011'de Avrupa genelinde yaşanan ikinci ekonomik daralma, krizin ikinci dönemine girildiğini ifade ediyordu. Bu aşamada firma iflaslarından devlet iflaslarına geçilmişti. Başta Yunanistan olmak üzere Güney Avrupa ülkelerindeki kamu borcunun çevrilemeyeceği tehlikesi, krizi bir borç krizi haline getirdi. Borç krizindeki ülkeler, 1980'li ve 1990'lı yıllarda Türkiye ve Latin Amerika'da aşina olduğumuz tipik neoliberal kemer sıkma paketlerini uygulamak durumunda kaldılar. Krizin ikinci aşaması, sermayenin krizi nasıl fırsata çevirdiğini anlamak için "örnek olay" niteliğindeydi. Avrupa (özellikle Alman) sermayesi işçi sınıfnın kazanımlarını hedefleyerek, borç kamçısı ile tek tek bu kazanımları geri almaya başladı.


2014'ün ilk aylarında, bitti denilen küresel krizin, bu sefer "yükselen piyasalar" tarafında yeniden alevlendiğine tanık olduk. Bu seferki sorun FED'in  miktarsal genişleme politikasına son vereceği ve kısa süre sonra yeniden faizleri yükseltebileceği beklentisinin ortaya çıkmış olmasıydı. Bu aşama henüz sonlanmadı. Önümüzdeki dönemde bu üçüncü dönenim ikinci yarısının gelişimine şahit olacağız.

B. Krizin Derinleşmesi
Dünya ekonomisinin geleceği ile ilgili geçtiğimiz günlerde üst üste yayınlanan raporlar, yukarıda kısaca özetlediğim 6 yıllık seyrin 2014 ile birlikte ancak özellikle 2015'te yeni bir aşamaya geçebileceğinin işaretlerini veriyor. Bu yeni aşamanın temel özelliği, dünya ekonomisinin üretim üslerinde görülen sıkıntılar. Krizin derinleşmesi olarak adlandırabileceğimiz bu yeni aşamayı tespit ederken dört temel gelişmeden hareket ediyorum.

1. "Alman Modeli" tıkanıyor mu?
Bu gelişmelerden ilki, Almanya'nın resesyona girme riskinin artması. 2014'ün ikinci çeyreğinde Alman ekonomisi yüzde 0.2 daraldı. Ancak önemli olan bu daralmanın uzun sürebileceğine dair belirtilerin olması. Örneğin geçtiğimiz Ağustos'ta ihracat yüzde 5.8 daraldı. Bu 2009'dan beri en yüksek daralma oranı idi. İkinci önemli veri, yine Ağustos ayında sanayi üretiminin yüzde 4 azalmasıydı. Daha da önemlisi, OECD tarafından analiz edilen öncü göstergeler sonucunda, Almaya'daki ekonomik büyüme trendinin küçülmeye doğru yöneldiğinin tespit edilmesi.

Kaynak: OECD, 2014: http://t.co/Qy8pYFizLt

Almanya'daki bu gelişmeler krizin Avrupa'daki gidişatını etkileyecek düzeyde. Bunun nedeni Almanya'nın dünyanın en önde gelen ihracat ekonomilerinden biri olmasının yanında, kriz sırasında Avrupa'nın temel dinamosu olmasıydı. Almanya'nın gerilemesi ihtimalinin sadece ekonomik değil siyasi sonuçları da olacaktır. Bunlar arasında en önemli olanı, krizin başından itibaren Alman sermayesi tarafından yürütülen Avrupa'nın "Alman modeli" çerçevesinde yeniden biçimlendirilmesi projesinin gölgelenmesidir.

Almanya'daki daralma riski, Avro Bölgesi'nde 2008'den beri üçüncü dip durumunun yaşanmasını, yani üçüncü kez resesyona girme ihtimalini kuvvetlendirdi. Resesyon riskinin arttığı bir ortamda Avrupa genelinde deflasyon riskinin de artması, (i) ekonomik daralmanın etkilerinin daha da büyük olmasına, (ii) yeniden toparlanmanın gecikmesine, (iii) toparlanma için geleneksel olarak neoliberal müdahale alet çantasında olmayan araçların geliştirilmesine neden olabilir.

Kaynak: OECD, 2014: http://t.co/Qy8pYFizLt

Kısacası, krizin yeni aşamasıyla beraber derinleşmenin yaşandığının göstergelerinden ilki, Almanya'nın ekonomik büyüme temposunun azalması sonrasında "Alman modelinde" ilk tıkanıklıkların ortaya çıkması ve Avrupa genelinde resesyon ve deflasyonun bir arada yaşanma olasılığının artmasıdır.


2. "Abeconomics" Japonya'yı kurtaramadı!
İkinci gelişme, dünyanın üçüncü büyük ekonomisi olan Japonya'da da resesyon ihtimalinin artıyor olmasıdır. Başbakan Abe'nin uyguladığı, güçlü parasal genişleme ve yatırım teşviklerine dayanan Abeconomics sayesinde Japon ekonomisinde uzun yıllardır süren durgunluğun aşılacağı beklentisi, geçtiğimiz yıl bir miktar canlanan ekonomik büyüme ile özellikle Keynesyen çevrelerde heyecan yaratmıştı. Ancak 2014'ün ilk yarısında gelen veriler, Abeconomics'in Japonya'yı kurtaramayacağını gösteriyor.


Kaynak: OECD, 2014: http://t.co/Qy8pYFizLt

Dolayısıyla Almanya ve Avro Bölgesi'ndeki daralma ve deflasyon riskine, Japonya'daki daralma riski eklendiğinde, dünya ekonomisinin iki önemli üretim üssünde ciddi bir tıkanıklık yaşandığını söyleyebiliriz.


3. "Yükselen Piyasalar" yavaşlıyor!
2008 krizinin yayılması sürecinin ilk iki aşaması sırasında, dünya ekonomisindeki büyümeyi pozitif tutan en önemli etken, "gelişmekte olan piyasaların" yüksek oranlı büyümeye devam etmeleriydi. Krizin derinleşmesi aşamasının en önemli özelliklerinden biri, önceki dönemde görülen bu trendin aşağıya doğru kırılması, yani "yükselen piyasaların" büyüme hızlarının yavaşlamaya başlamasıdır.

Kaynak: http://goo.gl/8SD7o3

Yükselen piyasalar kategorisindeki 19 büyük ülkeye ait 2014'ün ilk yarısına ait verilere bakıldığında sanayi üretimi, tüketici harcamaları ve ihracatın keskin bir şekilde daraldığı görülebilir. Bu öncü göstergeler, 2014 ve 2015 için ekonomik büyümenin yavaşlayacağını gösteriyor. Bu trende bir de FED'in faiz artırımı eklendiğinde, daralmanın daha da büyük olacağını öngörmek zor değil. Ancak Brezilya ve Rusya gibi ülkelerdeki yavaşlamanın yanında, Çin'in yavaşlamasının etkisi, dünya ekonomisi üzerinde daha hissedilir düzeyde olacaktır.


Kaynak: OECD, 2014: http://t.co/Qy8pYFizLt

Almanya ve Japonya'dan sonra, dünyanın fabrikası konumunda olan Çin'deki ekonomik büyümenin de tempo kaybetmeye başlaması, krizin derinleşmesi sürecinin en önemli bileşenlerinden biridir.

4. ABD'deki toparlanma kalıcı mı: Gölge Bankacılığın Yeniden Yükselişi
ABD'nin 6 yıldır sürdürdüğü kriz karşıtı politika, faizlerin sıfırlanmasına ve miktarsal genişlemeye dayanıyordu. Yukarıda ele aldığımız diğer bölgelerin yayında ABD ekonomik toparlanma konusunda bir istisna gibi görünüyor. Ancak dünyanın geri kalanında ekonomik kriz derinleşirken ABD'nin kendi başına ekonomik toparlanmasını sürdürmesi mümkün değil. Bu genel değerlendirmenin yanında ABD'ye özgü bir gelişmenin altını çizmeliyiz: gölge bankacılık sisteminin yeniden ve hızla genişlemeye başlaması.

Gerçekten de ABD'de krizden çıkış için uygulanan politikalar sonrasında iki gelişme ortaya çıktı: (i) faizlerin sıfırlanmasının alternatif gelir kaynaklarına yönelmeyi teşvik etti, (ii) miktarsal genişlemenin muhatabı olan bankacılık sisteminin elinde kullanıma hazır muazzam miktarda likiditenin birikti. Beklenen bankacılık sistemine pompalanan bu paranın yatırımlara yönlendirilmesiydi. Bunu mümkün kılacak ise, bu fonların normal bankacılık sisteminin tabi olduğu denetimin dışında yer alan gölge bankacılık sistemine kaymasını engellemek idi. Ancak 2014 itibariyle geldiğimiz nokta, gölge bankacılık sisteminin yeniden yükselişi ve yeni dalga finansal araçların devreye sokulmasıdır. Kısacası, 2008 krizinin patlak vermesinde etkin olarak rol oynayan mekanizma, ciddi herhangi bir değişikliğe uğramadan işlemeye devam etmektedir.


Kısmi Sonuç: Politika Tepkisi Değişiyor Mu?
Küresel krizin derinleşmeye başlaması, krizin yakıcı etkilerinin daha da artmasına ve tüm dünyada çalışanların yaşam koşullarının daha da kötüleşmesine neden olacaktır. Krizin bu yeni aşamasını, önümüzdeki dönemde farklı yönleriyle ele alacağız. Bu değerlendirmeyi tamamlamadan önce, son olarak, kriz derinleşmesi aşamasına girilirken devletlerin krizden çıkış için uyguladıkları ve işlemediği artık daha açık olarak görünen politika tepkisinde bir değişim olup olmadığına bakalım.

Gerçekten de küresel krizin yayılmasından sonra derinleşmesi sürecinin de başlaması ve bunun bir türlü tersine çevrilememesi, krize neden olan ve bu zamana kadar uygulanan ekonomi politikalarının eleştirilmesini, hatta bunların değiştirilmesini gündeme getirmeli diye düşünebiliriz. Ancak dünya ekonomisinde yukarıda özetlediğim krizin derinleşmesi ihtimaline yer verdiği raporunda IMF'nin krizden çıkış için önerdiği yol "yapısal reformlara" öncelik verilmesi. Yani kriz öncesinde uygulanan ve krizin patlak vermesinde büyük payı olan politika setinin tek bir aracına dahi dokunmadan aynen uygulanması. Kısacası, dünya ekonomisindeki kriz eğilimleri derinleşirken egemen gidişat neoliberalizmin daha da tahkim edilmesi yönünde. Dolayısıyla kısa ve orta vadede sürecin tersine dönmesi için görünen herhangi bir neden yok.

14 Eylül 2014 Pazar

Ekonomi Yönetiminde Sıkışma-I: 2015 İçin Bir Düşünce Egzersizi

Türkiye ekonomisine ait 2014 yılı 2. çeyrek verileri açıklandı. Bu yazı, mevcut verilere dayanarak önümüzdeki dönem ekonomik gelişmelerin neler olabileceğine dair bir düşünce egzersizi niteliğinde. Sonucunu şimdiden söyleyeyim: 2015 içinde, Ocak 2014'ün koşullarına geri dönebiliriz.

Mevcut Durum
Beş temel değişken üzerinden 2014'ün ilk yarısının değerlendirmesini yapabiliriz:
  1. Ocak 2014'ten beri enflasyon istikrarlı bir şekilde artıyor ve Ağustos'ta yüzde 9.5 ile Merkez Bankası hedefinin çok üzerinde. 
  2. Ocak'ta yapılan müdahalenin ardından bir süre baskılanan döviz kuru yeniden yükseliyor. 
  3. Ocak'ta yapılan faiz artışının etkisi hala sürüyor. Hükümetin baskısıyla biraz indirilse de faizler hala  Aralık 2013'ün iki katı düzeyinde, yani yüksek.
  4. Ekonomik büyüme yavaşlıyor. 2. çeyrek rakamlarına göre yüzde 2.1 düzeyinde.
  5. İşsizlik artma eğilimine girdi. Haziran verilerine göre işsizlik yüzde 9.9'a ulaşmış durumda. Bu 42 ayın zirvesi demek.
Mekanizma
Yukarıda sıraladığımız beş temel göstergedeki (enflasyon, döviz kuru, faiz, büyüme, işsizlik) değişimler birbiriyle bağlantılı. Bu bağlantılar ana hatlarıyla şöyle kuruluyor: Döviz kurundaki artış, ithalat kanalı üzerinden enflasyonun yükselmesinde etkili oluyor. Kuru (ve enflasyonu) düşürmek için yapılan faiz artırımı, ekonomik büyümeyi olumsuz etkiliyor. Ekonomik büyümenin yavaşlaması ise işsizliğin artmasına neden oluyor. Yani, kur artışını (ve dolayısıyla enflasyon artışını) engellemek için yapılan faiz artırımı, ekonomik büyüme temposunun yavaşlamasına neden olabiliyor.

İki Dış Etken 
İlk olarak, yukarıdaki mekanizma FED'in faiz artışı kararıyla olumsuz etkilenebilir. Bu etkinin nasıl olabileceğini, 2014 Ocak ayında yaşananlardan türetebiliriz: Türkiye gibi cari açığı yüksek olan ülkelerden başlamak üzere, büyük çaplı fonlar yatırımlarını yeniden ABD'ye yönlendirmeye başlayacak ve bu dövizin ani olarak artmasını tetikleyecektir. Bunun etkisi, yukarıda sıraladığımız değişkenlerin tümünün kötüye gitmesi olacaktır.

Kaynak: http://marxphotobomb.tumblr.com/image/76379449688
 
İkinci dış etken, AB'deki olası parasal genişleme. Bunun iki yönlü etkisi olabilir. İlki, parasal genişleme sayesinde atıl fonlar değerlenmek üzere Türkiye'ye gelmesidir. Bu durumda, daralan AB ekonomisinin Türkiye'nin ihracatı üzerinde yaratacağı olumsuz etki nötralize olabilir. Bu olasılık gerçekleşirse, Türkiye ekonomisi açısından AB'deki parasal genişlemenin etkisi zayıf kalacak, belirleyici olan yine FED kararları olacaktır. İkincisi, parasal genişlemenin etkilerinin Avrupa sınırları dışına taşmaması ve durgunluğun devamı. Bu durumda FED'in olumsuz etkisine AB'nin olumsuz etkisi de eklenecektir.

2014'le Gelen
29 Ocak 2014'te, yani Merkez Bankası'nın sert faiz artırım kararı üzerine, yine Kriz Notları'nda şunları yazmıştım:
"Merkez bankası kararlarından sonra kısa vadede doların ve avronun gerileyeceğini söyleyebiliriz. Ancak bu gerilemenin sürekli olacağını varsaymamız için elimizde herhangi bir kanıt yok. Zira 2002-2013 arasındaki dönemde FED trend olarak genişleyici para politikaları uyguladı, ancak bu sürecin sonuna gelindi. Eğer ABD'de toparlanma devam ederse, önümüzdeki dönemde faiz artışı bile gündeme gelebilir. Dolayısıyla konjonktür Türkiye gibi ülkelerin aleyhine işliyor".
15 Eylül 2014 itibariyle yukarıda söylediklerimizin hayata geçmeye başladığı, yani hem işsizliğin arttığı ve ekonomik büyümenin yavaşladığı, hem de enflasyonun yükseldiği bir ortamın gerçekleştiğini söyleyebiliriz. O zaman bu durumu stagflasyonist bir eğilim olarak adlandırmıştım. Ocak'taki Merkez Bankası faiz kararı bu durumu ancak bir süreliğine geciktirebildi. Bugün geldiğimiz nokta itibariyle, 2014 başındaki durum tespiti, önümüzdeki dönem için de hala geçerliğini koruyor.


2015 Ne Getirebilir?
Sonuçta, altı ay sonra Merkez Bankası'nın Ocak kararlarının kur üzerindeki etkisi ortadan kalkmaya başladı. Ancak sonunda daha yüksek enflasyon ve faiz, daha düşük büyüme ve artan işsizlik ile karşılaştık. Yukarıdakileri toparlarsak, önümüzdeki dönemde karşılaşacağımız tabloyu ana hatlarıyla belirginleştirebiliriz. ABD ekonomisindeki gelişmelere bakarak, FED'in miktarsal genişlemeyi kısa süre sonra durduracağı ve 2015 içinde faiz artışına başlayabileceği söylenebilir. Bu gelişme, Türkiye için yukarıda kısaca özetlediğim stagflasyonist mekanizmanın yeniden benzer bir şekilde işlemesini tetikleyebilir:
- Hükümetin faiz indirimi yapması yönündeki baskılarına karşın önümüzdeki dönemde Merkez Bankası'nın faizde indirim değil artış yapmak zorunda kalması daha yüksek olasılık.
- Olası faiz artışının, döviz kurundaki yükselişi engelleyebilme düzeyi, Merkez Bankası'nın enflasyonu kontrol edebilme kapasitesi üzerinde belirleyici olacak. Burada Merkez Bankası rezervleri ve ülke içindeki siyasi istikrar kadar, gelecek dalganın yüksekliği de önemli olacak.
- Ancak olası faiz artışının dolaysız etkisi, başta konut sektörü olmak üzere, genel olarak ekonominin yavaşlaması şekilde görülebilir.

Ekonomi yönetiminin yukarıdaki tabloya müdahale edebilme seçenekleri henüz tamamen ortadan kalkmış değil. Bu seçeneklerin neler olabileceğini tartışmak, bir başka yazıya kalsın. Ancak 2015 seçimleri yaklaşırken hükümet üzerindeki ekonomik baskının artacağını öngörmek, kahinlik olmayacaktır.

4 Eylül 2014 Perşembe

Kamu borcunda pari passu, ya da sermayenin ayakbağı eskiden nasıl bir kozdu? (II)

İlk kısımda pari passu(eşit davranma) maddesinin yatırımcılar ama özellikle hedge fonları açısından devletleri, borçlarını tamamen ödemeye zorlama ya da yeniden yapılandırma koşullarından daha avantajlı ödemeler koparma amacıyla kullanılmaya başlandığını belirttik. Bu pratik 1990’lardan itibaren yayıldı. 2005 sonrasında Arjantin yapılandırmasını takiben dava sayısında fırlama yaşandı. ABD Yüksek Mahkemesinin Haziran ayındaki onaması o zaman başlayan sürece ilişkin olsa da Arjantin’in Temmuz sonundaki temerrüt kararı bu anlayışa darbe vurmuş görünüyor. Ancak Arjantin’in varlıklarına el koymak üzere çeşitli ülkelerde davalar açan fonlarla hukuk mücadelesi daha uzun yıllar devam edecek. Buna karşın benzer belirsizliklerin yaşanmaması için çerçeve ihtiyacı söz konusu. Çünkü çeşitli tazminat ve ödemelerle süregiden bu hukuki mücadele büyük resmin sadece bir boyutu.

Başka bir şekilde ele alacak olursak asıl sorun belirsizlik yaratılması. Hukuki anlamdaki boşluklar uluslararası piyasada devlet tahvillerinin yapılandırma sonrası işlem görmesi açısından bir belirsizlik yaratıyor. Bu akbaba fonlar için düşük fiyattan toplanan tahviller üzerinden büyük kazançlar elde etme imkanı sunmasına karşın finansal piyasalar için son derece önemli referans kağıtlar hususundaki belirsizlik anlamına geliyor, oynaklık ve borçlanma maliyetlerinde dalgalanmalara neden oluyordu. Üstelik spekülatörlerin pari passu kozu, ülkelerin uluslararası piyasalarda borçlanmaya dönüşüne darbe vurabilecek kilitlenmeleri giderek daha olası hale getiriyor. Ne de olsa yeniden yapılandırma çağındayız; Türkiye gibi kamu net borç stoku azalan bir ülkenin dahi özel sektör borçlarının bir kısmının üstlenilmesi, likidite sıkışıklığı ve varlık yükümlülük dengesinin iyi yönetilememesi gibi etkenler sonucunda borçlarını ödeyemeyecek duruma kısa bir zamanda gelmesi olası.

Uluslararası Sermaye Piyasası Derneği’nin (ICMA) finansal çevrelerde bir süredir devam eden tartışmaya yeni yön verecek açıklaması bu anlamda yeni koşullar ve çerçeve önererek işin içinden çıkmaya çalışıyor. Daha önce çıkartılan tahvillere ilişkin bir öneride bulunmak ICMA ‘nın harcı değil. Üstelik bu dernek önemli yatırım bankası ve fon temsilcileri, merkez bankası temsilcileri, avukatlar ve varlık yöneticileri gibi sektör bileşenlerinden oluşan, uzlaştırıcı ancak bağlayıcı karar alamayan bir yapılanma. Yunanistan örneğinde görüldüğü üzere bir devletin yasal değişiklik sonrası kendi hukukuna göre çıkartılmış tahvillere geriye dönük uygulamalarda bulunması uluslararası finansal çevreler açısından tekrarlanmaması umut edilen bir kabus ancak anlaşılan finansal sektör bundan sonraki yapılanmalarda kolektif eylem maddesinin hangi koşullarda uygulanabileceğinin net olarak ifade edilmesini istiyor (örneğin % 75’lik bir evet oranıyla borç yapılandırmasının bütün yatırımcıları kapsar kılınması öneriliyor).

Daha önemlisi ise borç takasından geride duranların ve yapılandırmaya katılmayıp sonrasında ödeme talebinde bulunarak bir ülkenin geri dönüşünü tehlikeye atan fonların hizaya çekilmesine yol açacak olan pari passu maddesi değişikliği. Eğer önerilen ifade yeni ikrazlarda yer alırsa, yapılandırmadan geride duranların, hukuki yollara başvurarak yapılandırmaya katılanlara ödeme yapılmasını engellemesi mümkün olmayacak. Yatırımcılara “eşit davranma” yatırımcılara her koşulda “eşit ödeme” yapılması anlamına gelmeyecek.

Devletleri sıkıştırmak için 1990’lardan itibaren eşit ödemenin gerekliliği vurgusuyla yorumlanan pari passu maddesi 2008-2009 krizi sonrası Yunanistan’ın aracı olduğu kaos ve Arjantin’in (fiske vuruşu mu diyelim) darbesiyle sarsıldı. Bu yeni çerçeve önerisi ICMA’nın deyimiyle “yeni yapılandırmaları olanaklı kılmak” için kaleme alındı ve eşit davranmanın içinden ödeme zorunluluğunu çıkardı. Bu madde değişikliği eğer gerçekleşirse kamu borcu finansmanını yatırımcı açısından biraz daha riskli kılıyor. Bu nedenle söz konusu çerçeve, değişikliğe giden devletler için maliyet artışı ve borç ödemelerinin zorlaşması anlamına geliyor. Böyle bir değişikliğin olmaması ise orta ve uzun vadede birçok geç kapitalistleşen ülke ve muhtemelen bazı erken kapitalistleşmiş ülkelerin borç yapılandırmasına girişmesinin kontrol edilemeyecek belirsizlikler yaratmasının yolunu açacak. Bu durum sonu gelmez görünen hukuki çatışmalar ve ilgili devletlerin finansal sektör temsilcileri isteğine karşın bir türlü uluslararası piyasalara borçlanmak için geri dönememesi anlamına gelecek. 


Bu yüzden sorun çok boyutlu ve bir değişiklikle kısa sürede halledilebilecek gibi görünmüyor. 1990’larda finansal fonların kozu haline gelmiş maddenin bizzat sermaye temsilcileri tarafından eleştirildiğini görüyoruz. Aynı zamanda yeni borç yapılanmaları için hazırlıkların şimdiden başladığını. Uluslararası sermaye temsilcileri kriz koşullarında çöküş süresini uzatacak eski kozlarını bir kenara bırakmaya hazırlanıyor. Ancak bu değişiklik önerisi ilginçtir yeni bir “kolektif eylem” sorunu ortaya koyuyor. Kendi tahvillerini bu doğrultuda (eşit davranmak her koşulda eşit ödeme yapılması anlamına gelmez şeklinde) değiştirecek ilk devlet borçlanma maliyetinin diğerlerine göre artışına tanık olacak. Devletlerin kolektif davranarak bu değişikliği gerçekleştirmeleri ise uluslararası alanda finansal sektörün dizginlenmesi doğrultusunda güçlü bir iradenin varlığını gerektiriyor. Ya da uluslararası (ve ulusaşan) sermayenin daha fazla kesiminin, kredi verenlerin daha geniş bir bölümünün yeni sözleşmelerdeki madde değişikliklerini desteklemesini. 

3 Eylül 2014 Çarşamba

Kamu borcunda pari passu, ya da sermayenin ayakbağı eskiden nasıl bir kozdu? (I)

Kamu borç kağıtları birçok finansal işlem için referans teşkil eden ve güvence unsuru olarak kabul edilen menkul kıymetler. Ancak kıymetin simgelediği borcun öden(e)memesi durumunda, tarih boyunca birçok kez olduğu üzere çıplak güç kullanımından yaptırımlara, sermaye boykotundan piyasalarda marjinalleştirilmeye çeşitli uygulamalar gündeme gelebiliyor. Siyaset onyıllardır ticari bir sözleşme olarak kabul edilen bir anlaşmanın maddelerinin nasıl yorumlanması gerektiği üzerinden kopan fırtınalarla yol aldığı gibi, kavganın yansımaları yaptırımlar ve mücadele ile alakalı bir şekilde doğrudan gündelik hayatlarımıza etki ediyor.


Uluslararası Para Fonu (IMF) yaklaşık iki yıldır kamu borcunun yeniden yapılandırılmasının yarattığı hukuki sorunların azaltılması ve yapılandırma sonrası piyasalardan borç almaya dönüş sürecinin daha sorunsuz gerçekleşebilmesi amacıyla bir mekanizma üzerinde çalışıyor. Bu çalışmanın 2005’i takiben ancak yedi yıl kadar sonra tekrar gündeme gelmesinin arkasında Yunanistan’daki yapılandırma yatıyor. Özel sektörün katkısıyla, başka bir ifadeyle kayıpları kabullenmesiyle gerçekleşen tarihin bu en büyük borç yapılandırması ortalama olarak % 53,5’luk bir kesinti (haircut) ile 199 milyar dolarlık bir borcun yeniden yapılandırılması operasyonuydu. Bu takasın çok özgün yanları bulunuyor (daha ayrıntılı bir açıklama şurada) ancak giriş olarak iki unsuru vurgulayalım: Birincisi özel sektörün katılımına karşın kurumsal yatırımcı olarak adlandırılan official sector’un takasın dışında tutulması. Bu bir yandan Yunan borcundaki hafiflemeyi sınırlandıran öte yandan başta Avrupa Merkez Bankası olmak üzere ulusal merkez bankalarının bu takasa hazır olmadıklarını gösteren bir unsurdu. İkincisi Yunan hukukuna göre çıkartılan tahvillerde geriye dönük olarak (bildiğimiz kadarıyla tarihte ilk kez!) kolektif eylem maddesinin devreye sokulması. Bu vesileyle daha önce çıkartılmış Yunan tahvillerinin Şubat 2012’de başlayan takasına katılmak istemeyen bireysel yatırımcılar zorla bu takasa dahil edildi. Bazıları dava yoluna gitti. Yunanistan örneğinde ellerindeki tahvillere göre farklı ağırlığa sahip oy kullanan yatırımcıların % 50’sinin takasa evet demesi bütün yatırımcıları bağlayacak sonuçlar doğuracaktı. Bu düzenlemeler sonrasında gerçekleşen borç operasyonunda, dolayısıyla, kurumsal yatırımcılar muaf tutularak ve başka hukuk sistemlerine göre çıkartılmış tahviller dışarıda bırakılınca kalan borç yeniden yapılandırıldı: Yaklaşık olarak Yunan borcunun 2012 başı itibarıyla % 60'a yakını.

Görülebileceği üzere bu takas ya da utangaç temerrüt, borç ödeme sorununu ertelerken birçok hukuki boşluğu ve tartışmayı açığa çıkardı. Finansal sektör terimleri üzerinden tartışmaları şöyle özetleyebiliriz: Öncelikle muhtemel bir kurumsal yatırımcı katılımı nasıl tasarlanabilir? Ayrıca geriye dönük kolektif eylem maddesi kullanımı iç hukukta düzenleme yapılarak mümkün oluyorsa, borç çevrimi sıkıntıları yaşayarak bu tarz hukuki yöntemlere başvuran egemen devletlerin bu yönelimi nasıl engellenmeli? Buna ek olarak kolektif eylem maddesinin işletilmesine karşı gelerek dava açan başta hedge fonları olmak üzere uluslararası yatırımcıların egemen devletlerle olan sorunları nasıl çözümlenebilir? Bütün bu sorunlar başta IMF olmak üzere bir ülkenin uğradığı "yol kazası" sonrası kısa sürede yeniden uluslararası piyasalara dönmesini umut eden finansal çevreler açısından baş ağrıtıcı ve içinden çıkılması zor sorular.

Bu zor sorulara Arjantin’in 2014 Temmuzu sonundaki temerrütünüekleyelim. 2001 krizi sonrası mükerrer takaslar ve borç yapılandırmalarıyla kimi bireysel yatırımcıların % 70’e varan kayıplar yaşadığı yeniden yapılandırma sürecine katılmayan hedgefonları ABD’de hukuki mücadeleye girişmişti. Yandaki grafik borç yapılandırılma sayısında düşüşe karşın dava konusu olan yapılandırmaların artışını gösteriyor. 2005 sonrasındaki fırlama doğrudan Arjantin yapılandırmasıyla ilgili. Aynı şekilde Arjantin’in CDS puanlarının 2013 baharında artışında da bu fonların davaları kazanmaya başlamasının etkisi bulunuyor. ABD Yüksek Mahkemesinin Haziran 2014’teki kararıyla bu süreç sonlanmış görünüyordu. Yüksek mahkeme yapılandırmaya katılmayan fonlara (holdout creditors) ödemenin yapılması doğrultusundaki yerel mahkeme kararını onadı. 1,5 milyar dolara varan bu hak iddiasını elinde tutan “akbaba fonlara” karşı borcu ödemeyeceğini ilan eden Arjantin hükümeti hem yeni sorunlar ortaya çıkardı, hem de on yılı aşkın bir süredir oturmaya başlayan ve borç takasına katılmayanların davalar aracılığıyla ödeme talebini sürdürmesi pratiğine bir darbe vurmuş oldu. Bu davaların sayısı Schumacher vd. nin çalışmalarına göre 2010’da 40’ı aşmış durumda ve finansal piyasalar açısından önemsiz bir meblağ olarak görülse de 2,5 milyar doları aşan bir kıymet üzerindeki iddialar çarpışmaya devam ediyor. Yunanistan olayı sonrası hem dava sayısının hem de miktarın arttığına şüphe yok.

Burada bir parantez açarak 1970’lerden itibaren kademeli olarak bu durumun nasıl oluştuğuna değinelim. Borç yapılandırmaları bağlamında ayrıntılı bir tarihçeye girmeyelim ama bir devlet borçlarını ödememeye karar verdiğinde yaşananların vuku bulduğu hukuki zeminde son 40 yılda kaymalar söz konusu. Schumacher vd. (2014) üzerinden giderek kısaca değinmek gerekirse 1970’lerde yatırımcılara dava açma olanağı sağlayan düzenlemeler yasalaşmaya başlıyor. Foreign Sovereign Immunities Act (1976) bu konuda öncü bir yere sahip. 1990’larda Arjantin’in de belalılarından olan Elliott Management fonunun Peru karşısında kazandığı davada davacının argümanı özel şirket tahvillerinde geçerli olan ve kamu borç anlaşmalarında da yer bulabilen pari passu (yatırımcılara eşit davranma) maddesinin, kamu borcunun ödenmemesi durumunda da geçerli olacağı. Bunun anlamı yeniden yapılanan borç sonrası ödemelerde bulunan Peru hükümetinin, bu yapılandırmaya katılmayanlara ödeme yapmaksızın bir grup yatırımcıyı muhatap almasının mümkün olmamasıydı. Karar herkese ödeme yapılmasını ya da temerrütün herkes açısından devamını dayatıyordu.

Dolayısıyla pari passu, yeniden yapılandırma srasında ve sonrasında bu sürece katılmayanlara ödeme talebinde bulunma hakkı veriyordu. En azından ABD mahkemelerine başvuruda bu argüman kullanılıyor ve benzer kararlar çıkıyordu. Şimdi durumun değişmeye başladığını görüyoruz. Uluslararası Sermaye Piyasası Derneğinin (ICMA) açıklamaları işaret fişeğini yaktı. Üstelik bütün amaç yeni yapılandırmaları mümkün kılmak. Arkası yarın…

15 Ağustos 2014 Cuma

Avro Bölgesi'nde deflasyona doğru

Şubat ayında krizotlarıblogspot.com’daki değerlendirmelerin zemin hazırladığı Finansallaşma, Borç Krizi ve Çöküş isimli kitabımıza son paragrafları eklerken Dünya ekonomisinde uluslararası finansal kuruluşların bir umut olarak tutunduğu zayıf toparlanmadan bir olasılık olarak bahsetmiştik. Toparlanma sonrası FED faiz kararları ve parasal genişlemenin sona ermesi 2014 boyunca ve özellikle sonlarda aralarında Türkiye’nin de bulunduğu orta gelir düzeyindeki ülkelerde büyük oynaklıklara yol açabilirdi. Ancak başka bir senaryo da konuşulmaktaydı:

“İkinci senaryo, finansal çöküş ve sonrasındaki reformların kriz olasılığını zayıflatmadığını vurgulamaktadır. Bu şartlar altında dünya ekonomisinde uzun yıllara yayılan bir durgunluk ya da orta vadede zayıf bir toparlanma beklenebilir. Yunanistan’ın yeni bir borç yapılandırmasına gitmesinden, avronun çöküşüne kadar birçok olasılık Avro Bölgesi’nden başlayarak dünya ekonomisini olumsuz etkileme ihtimalini barındırmaktadır. Ancak yeni bir çöküş ve belirsizlik söz konusu olmaksızın da dünya ekonomisinde çabuk toparlanma beklemek için bir neden bulunmamaktadır. Merkez bankalarının uyguladığı düşük faiz politikası, emek piyasasının esnekleştirilmesi doğrultusunda birçok ülkede alınan önlemlerin üretken yatırımların artışı için uygun zemini hazırladığı ve sermayenin değersizleşme sürecinde mesafe kat edildiği ve bunun kısa dönemde kâr oranlarında ciddi bir sıçrama yaratacağını ileri sürebilmek için yeterli neden yoktur.” (s. 183).

Vardığımız sonucu açıklarken, kamu harcama kesintilerinin ekonomik büyümeye olumsuz etkisinden, Avro Bögesi’nde deflasyon olasılığından ve “standart olmayan önlemler” kullanılarak gerçekleştirilen uygulamaların yeni kırılganlıklar yarattığından bahsetmiştik.

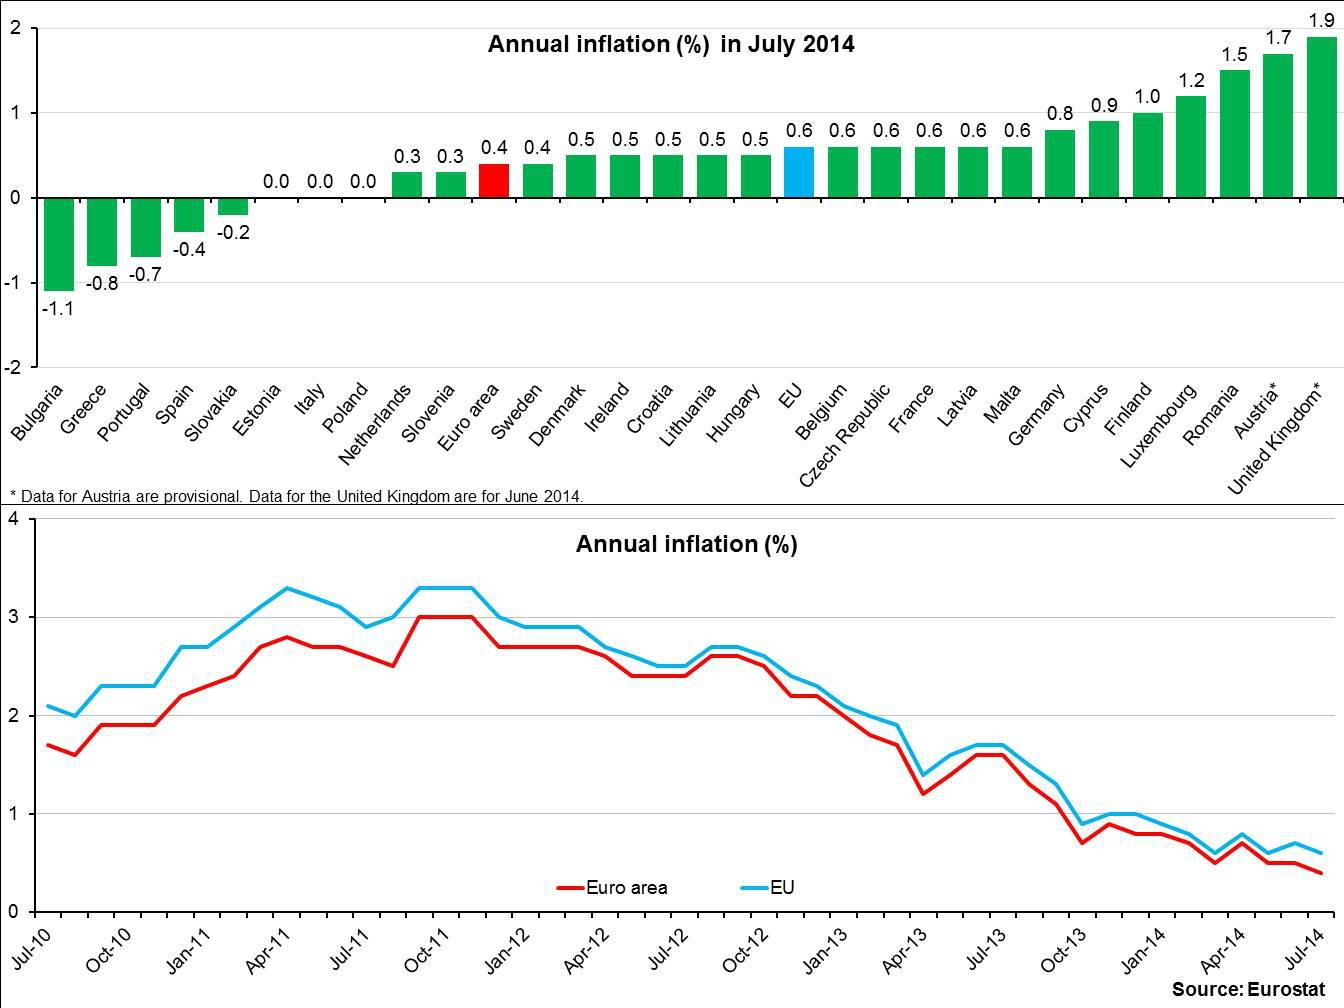
Çözümlememiz pamuk ipliğine bağlı bir toparlanmayı ve yeni krizleri öngörüyordu. Şimdi iki senaryonun kısmen de olsa bir arada yürürlükte olduğunu vurgulamak mümkün görünüyor. Japonya ekonomisinin 2014 ikinci çeyreğinde % 1,7 küçülmesini takiben şimdi ABD ekonomisindeki toparlanmanın boyutları, FED’in 2015’teki faiz artışının zamanlaması ve Avro Bölgesi’nde İtalya’nın resesyonu, Alman ekonomisinin daralması ve Avro Bölgesi’nde büyümenin 2014’ün ikinci çeyreğinde sıfır gerçekleşmesi konuşuluyor. Eurostat verilerine göre Avro Bölgesi’nde yıllık enflasyon oranı da % 0,4’e kadar geriledi.

Bundan sonra ne olacağını biliyoruz. Avrupa Merkez Bankası Eylül ayında başlatacağı yeni bir “standart olmayan önlem”i, 700 milyar avroluk programını daha da genişletecek. Amaç ekonomik büyümeyi teşvik olduğu için bu paranın doğrudan özel sektörün fonlanması için kullanılması koşulu getirilmişti. Bu kredi programı (targeted lending) zaten yeni kırılganlıklar yaratacaktı. Şimdi özel sektörün karlılığın üretim alanında restorasyonunun sağlanmadığı koşullarda finansal yatırımlarda bulunmasının aracı olacağı balon çok daha büyük olacak.

Aynı zamanda deflasyonist ortam ya da bu seviyelerde enflasyon yüksek borçlu ülkelerde içinden çıkılmaz bir atmosfer oluşturacak. GSYH’ye oranla kamu borcu artarken, bir şirket ya da hanehalkının elindeki varlıklara oranla kendi borç oranları da artacak. Fiyatlar düşerken borçlar azalmadığı için, 2006-2007’de ev fiyatlarının düşüşü sonrası değişken faizli mortgage ödemelerinde başlayan sorunların yarattığı dalgayı anımsatırcasına borçların ödenememesi nedeniyle kredi piyasasında tıkanıklıklar oluşacak. 

Avrupa finansal sisteminde bu tarz temerrütlerin ne kadar büyüklükte sarsıntılara neden olacağını kestirmek mümkün değil. Ancak çare olarak “yapısal reform” görüldüğü için bir döngüye girildiği hissi içerisinde olmak mümkün. 2014 sonu ve 2015 başında para birimlerinde düşüş beklenen “kırılgan beşli” (Brezilya, Hindistan, Türkiye, Güney Afrika, Endonezya) ve Rusya’nın teknik olarak resesyonda olmayan ancak % 1 büyüme umulan ekonomisi, 2010-2011’deki yüksek büyüme oranlarının “yükselen piyasa” olarak adlandırılan ülkeler için de artık ihtimal dahilinde olmadığını gösteriyor.  

Piyasa terminolojisini kullanacak olursak aşağı yönlü risklerin bu kadar yoğunlaşması bize tek bir şey gösteriyor: kriz geride bırakılamıyor. 

2 Ağustos 2014 Cumartesi

Arjantin Akbabalara Karşı!

31 Temmuz günü, Arjantin hükümeti ile uluslararası hedge fonlar arasındaki görüşmelerde anlaşmaya varılamadı ve sonuçta hükümet var olan borçlarının bir kısmını ödemeyeceğini ilan etti. Mesele henüz çok yeni ve yorumlamak için zaman gerekiyor ancak şunu belirtelim, bu kısmi temerrüt Arjantin’in borçlarını geri ödemek için yeterli parası olmadığı için gerçekleşmedi. Yaşanan daha çok finans kapitalin Arjantin hükümetiyle giriştiği güç mücadelesinin sonuçları. Böyle bir gelişmenin yaşanması, özellikle yüksek borçluluk altında ezilen Yunanistan gibi ülkeler için bir örnek oluşturması açısından önemli. Ancak buradan bir “neoliberalizme karşı direniş” çıkarmak için aceleci olmamak gerekir.

Bir İktidar İlişkisi Olarak Borç
Maurizio Lazzarato, Borçlandırılmış İnsanın İmali (Açılım Kitap, 2014) isimli kitabına başlarken, günümüzde gerek Avrupa’da gerekse dünyada sınıf mücadelesinin borç meselesi etrafında yoğunlaştığının altını çizer. Borç ilişkisi çok yönlüdür, aktörleri devletler (kamu borcu) olabileceğini gibi şirketler (özel kesim) ya da bireyler (hanehalkı) de  olabilir. Ancak bu ilişkinin her zaman iki tarafı vardır: borçlu ve alacaklı. Alacaklılar, kamu açığını ve özel yatırımları fonlayan ya da bireysel borçlanmayı mümkün kılan bankacılık ve finans kesimidir. Borçlular ise finans dışındaki tüm toplum!

Kaynak: http://trafficlive.com/blog/clever-editorial-illustrations-by-magoz/
Böyle bir yapıda borç, sadece bir ekonomik ilişki olarak işlev görmez, borç ilişkisi aynı zamanda politiktir. Örneğin piyasa sistemine farklı düzeylerdeki müdahaleleri barındıran refah devleti uygulamaları ya da ithal ikameci modellerin yıkılmasında borç krizleri önemli işlev görmüştür. Aşağıda verdiğim, The Economist'in hazırladığı 1800'lerden itibaren iflas tablosuna bakıldığında, özellikle geç kapitalistleşen ülkelerdeki birikim modeli değişimlerinde borç krizlerinin önemli bir etken olduğunu görebiliriz. Burada özellikle 1980'lerde iflasların yoğunlaşmasında ithal ikameci modellerin kendine has sorunlarından kaynaklanan borç artışının yanında, Türkiye'de 24 Ocak 1980 kararları öncesi yaşananlardan hatırlanacağı gibi, borç birikim modelinin değiştirilmesinde kritik bir zorlayıcı işlev görmektedir.

Kaynak: http://www.economist.com/blogs/graphicdetail/2014/07/daily-chart-23
Ya da en son Soma’da çok acı bir şekilde ve en çıplak haliyle gördüğümüz gibi artan bireysel borçluluk, sadece ekonomik değil politik olarak da çalışanlar üzerinde görünmeyen zincirler yaratmaktadır. Benzer bir şekilde Avrupa’da uygulanan kemer sıkma politikalarının temel gerekçesi kamu borcunun daraltılmasıdır. Ancak borç, bir iktidar ilişkisi olduğu ölçüde tarafların güç mücadelesine ve müzakeresine açıktır. Arjantin’de yaşanan tam da budur.

Seçici Temerrüt
Borç ilişkisinin öneminin kısaca altını çizdikten sonra Arjantin’e dönersek, dünden beri uluslararası piyasalardaki şaşkınlığın, kırılmaz gibi görünen alacaklılar iktidarının, yani finans kapitalin gücünün sarsılması nedeniyle gerçekleştiğini vurgulamalıyız. Zira bunun dışında Arjantin’in var olan borçları ödeyemeyecek bir durumda olmadığı ve ödenmeyeceği ilan edilen borcun sadece 1.5 milyar dolar olduğu herkes tarafından biliniyor.

Finans kapital çevrelerindeki yorumlar ise, Arjantin Ekonomi Bakanı Axel Kicillof üzerine yoğunlaşıyor. Financial Times ve New York Times’ta yapılan yorumlara göre Marksist eğilimli eski bir öğrenci lideri olan Kicillof Arjantin’i uçuruma sürükleyebilir. The Economist’e göre ise, kısmi de olsa yaşanan bu temerrüt, Arjantin’nin borçlanmasını daha da zorlaştıracak, borçların ödenmesi için yerli para üzerinden genişlemeye gidilecek, bu ise zaten yüksek olan enflasyon üzerinde yukarı yönlü bir basınç yaratacak.

Arjantin Ekonomi Bakanı Axel Kicillof
 
31 Temmuz'da yaşanan kısmı temerrütün geçmişi, Arjantin’in 2001 krizine dayanıyor. Türkiye ile aynı yıl önemli bir ekonomik kriz yaşayan Arjantin, kriz sonucunda Türkiye’den farklı olarak borçlarının önemli bir kısmını (yüzde 70’ini) ödemeyeceğini ilan etmişti. Bunun üzerine 81 milyar dolarlık borç, 2005’te ve 2010’da yeniden yapılandırıldı ve alacaklılara yeni tahviller verildi. Ancak bazı hedge fonlar bu yolu takip etmeyerek Arjantin devletini, hazine kağıtlarının piyasaya sürüldüğü yer olan New York’ta mahkemeye verip alacaklarının tamamını tahsil etmeye girişti. Ekonomi Bakanı Kicillof ve Başkan Kirshner bu fonları “akbabalar” olarak adlandırıyor. Kicillof’a göre endişeye mahal yok, yaşanan kısmi bir temerrüt dünyanın sonu değil ve “yarın, sadece diğer günlerden biri olacak”.

Ne Olacak?
Yaşanan kısmi temerrüt sonrası, Arjantin’den bir “neoliberalizme karşı direnen ulus devlet” hikayesi çıkarmak oldukça zorlama olacaktır. Her ne kadar ekonomi politikaları 1990'lardaki Menem dönemindeki gibi  radikal bir neoliberal programı harfiyen uygulayan bir çerçevede olmasa da, 2001 krizi sonrasında Arjantin ekonomisinde neoliberal programın izlerinin tamamen ortadan kalktığını söylemek zordur. Hükümetin bu kararı sonrası kredi değerlendirme kuruluşlarının ülke notunu düşürmesi, işleri zorlaştırabilir ancak diğer ülkeleri de içine alacak ciddi bir krize dönüşmesi beklenmiyor. Yaşanan bu tıkanıklığın aşılması için, Arjantin’deki özel bankaların devreye sokulması ve borcun bu kanalla ödenmesi gündemde. 

Kısacası, yaşanan bu kısmi temerrüt ekonomi politikalarındaki radikal bir değişim sonucu gerçekleşmedi. Ancak alacaklıların iktidarının kısmen de olsa sarsılabildiğinin görülmesi, 2008 krizi sonrasında borç yükü şantajı altında kemer sıkma politikalarını uygulamaya mahkum olan pek çok ülke için farklı bir seçeneğin olabileceğini göstermesi açısından önemlidir.

---------------------------------------------------------------------------
Bu yazının ilk versiyonu Başlangıç Dergi'nin web sitesinde yer aldı.
Erişim: http://baslangicdergi.org/arjantin-akbabalara-karsi-umit-akcay-2/